

BANQUE : Ce qui a changé
Du coffre-fort au crédit...
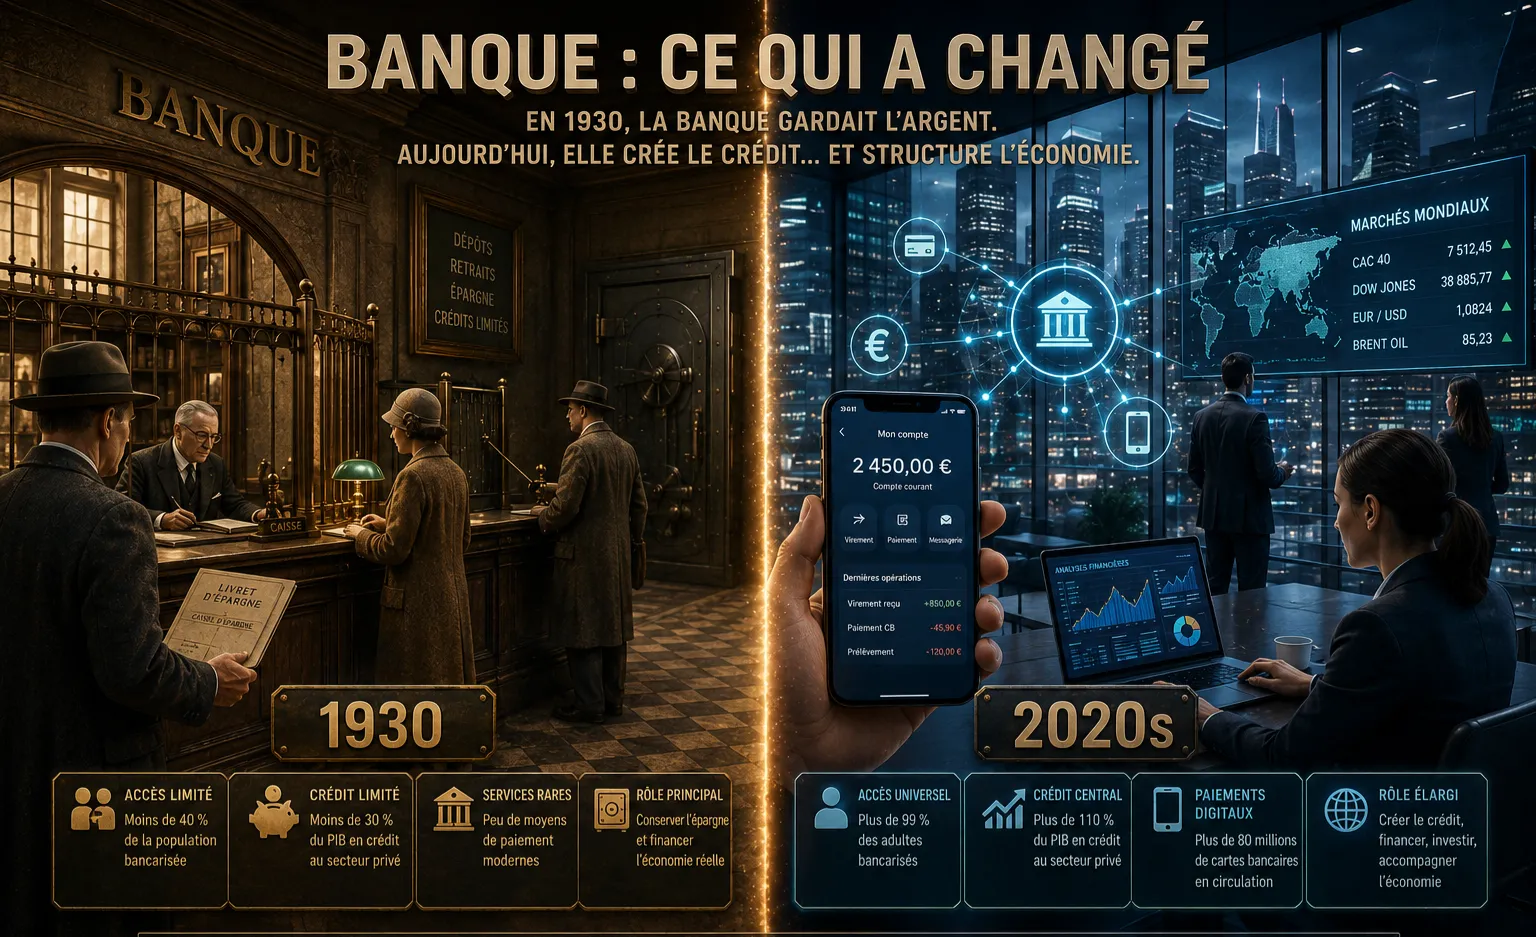
En 1930, la banque gardait l’argent. Aujourd’hui, elle crée le crédit… et structure l’économie.
En 1930, la banque occupe une place importante mais relativement limitée dans la vie quotidienne. Elle collecte l’épargne, conserve les dépôts et finance les activités économiques.
L’accès aux services bancaires reste restreint : une part significative de la population n’a pas de compte bancaire. En France, la bancarisation de masse n’interviendra réellement qu’après les années 1960.
À cette époque, le crédit reste limité et fortement encadré. Avec le développement économique du XXe siècle, son rôle s’élargit considérablement. Le crédit devient un levier central.
En France, l’encours de crédit au secteur privé représentait moins de 30 % du PIB dans les années 1950, contre plus de 110 % aujourd’hui (Banque de France). La banque ne se contente plus de conserver l’argent : elle finance massivement l’économie.
Progressivement, l’accès aux services bancaires se généralise. Aujourd’hui, plus de 99 % des adultes en France possèdent un compte bancaire. Les moyens de paiement se diffusent : cartes bancaires, virements, prélèvements.
En France, on compte plus de 80 millions de cartes bancaires en circulation, soit plus d’une par habitant.
Dans le même temps, les mécanismes financiers se complexifient. Les marchés financiers prennent une ampleur considérable. La capitalisation boursière mondiale dépasse aujourd’hui 100 000 milliards de dollars, contre quelques centaines de milliards dans les années 1960.
Les flux de capitaux internationaux se multiplient. La relation à la monnaie évolue également. Les banques jouent un rôle central dans la création monétaire. En zone euro, plus de 85 à 90 % de la monnaie est créée par les banques commerciales via le crédit.
L’argent en circulation dépend donc largement de l’activité bancaire.
Les crises financières marquent des tournants. La crise de 2008 en est un exemple majeur : elle a entraîné plus de 10 000 milliards de dollars d’interventions publiques et de banques centrales à l’échelle mondiale.
Ces épisodes révèlent la fragilité du système et conduisent à renforcer les régulations, notamment les exigences de fonds propres.
Parallèlement, la transformation numérique modifie profondément le rapport à la banque. Le nombre d’agences bancaires diminue : en France, il a baissé d’environ 20 % en dix ans.
Dans le même temps, plus de 75 % des clients utilisent régulièrement les services bancaires en ligne. Les opérations deviennent instantanées et accessibles en permanence.
De nouveaux acteurs apparaissent. Les fintechs et les banques en ligne se développent rapidement. En Europe, plusieurs dizaines de millions de clients utilisent désormais des néobanques.
Les paiements électroniques explosent : dans le monde, ils représentent plusieurs centaines de milliards de transactions par an.
La question de la confiance reste centrale. Les banques gèrent des volumes considérables : les actifs bancaires mondiaux représentent plus de 300 % du PIB mondial. La stabilité du système repose sur la solidité des institutions et la confiance des déposants.
Lorsque cette confiance est ébranlée, comme lors des crises, c’est l’ensemble de l’économie qui peut vaciller.
Peu à peu, la banque passe d’un rôle de gardien de l’épargne à celui d’acteur central de l’économie, impliqué dans la création monétaire, le financement et la circulation des richesses. Elle n’a jamais été aussi présente dans la vie quotidienne… ni aussi déterminante dans les équilibres économiques.
WOW! wow-media.fr Les faits, rienk que les faits.
Paul Corey