

Création monétaire : qui décide quoi ?
Édito WOW! · 23 juin 2026
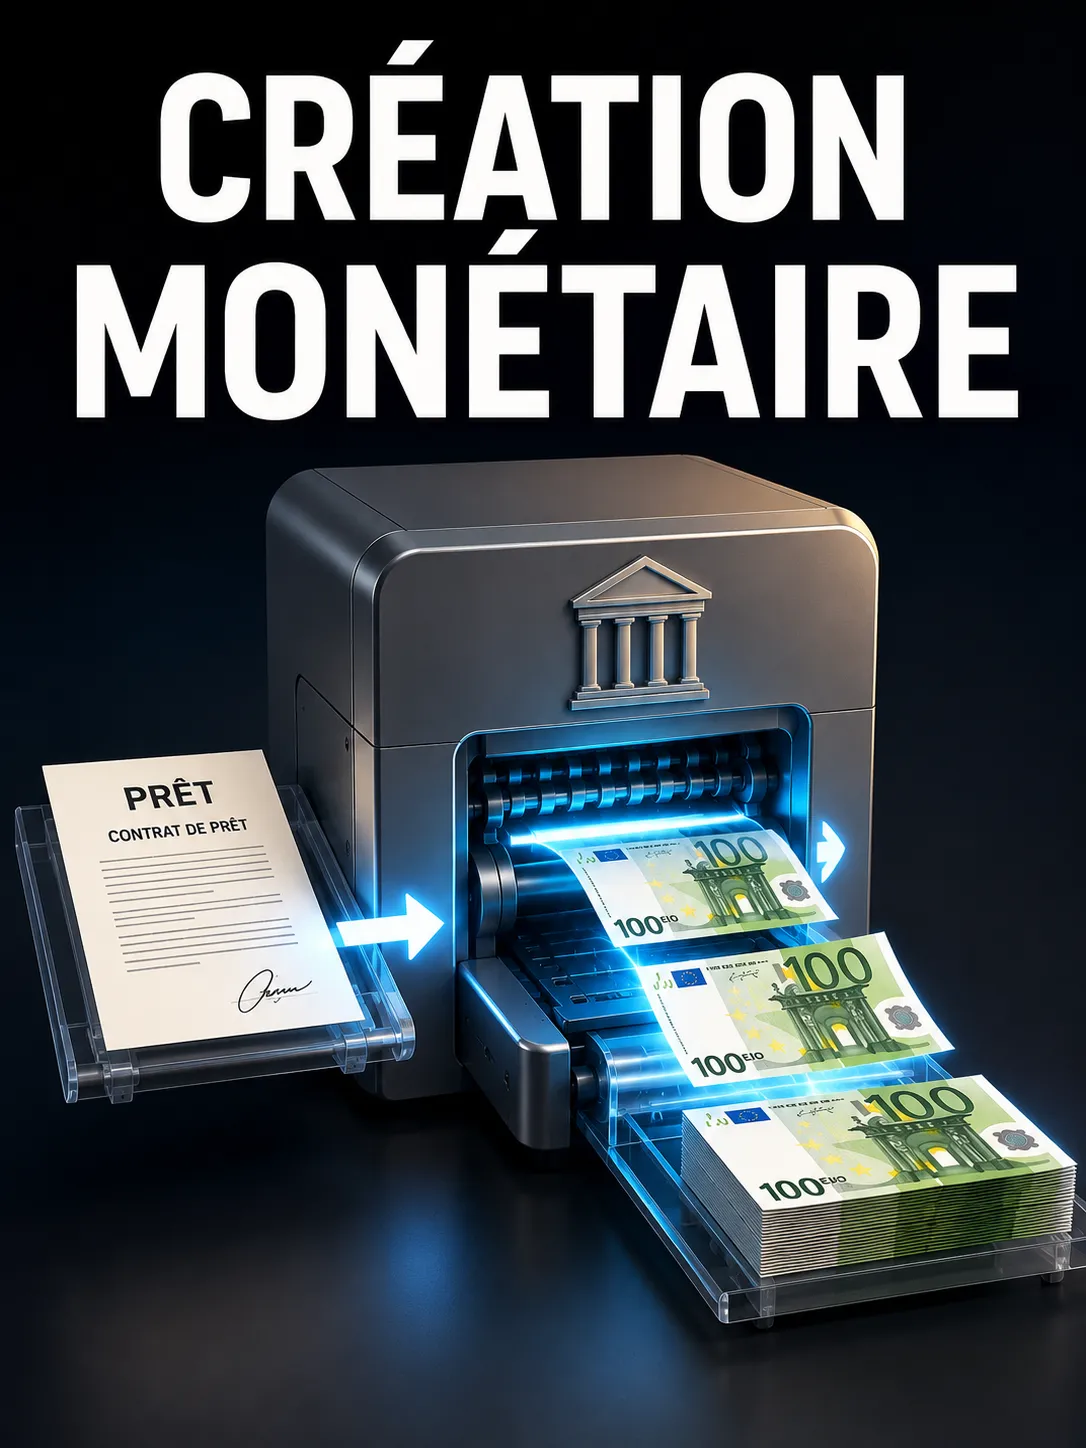
La plupart des gens imaginent qu’une banque prête l’argent que d’autres ont déposé avant eux, comme une bibliothèque prête un livre qu’elle possède déjà. C’est l’inverse qui se produit. Quand une banque vous accorde un prêt, elle ne puise dans aucune réserve : elle crée, dans le même geste, de la monnaie nouvelle.
Ce constat n’est pas une théorie marginale. La Banque d’Angleterre l’a reconnu noir sur blanc en 2014, dans un article devenu une référence — « Money Creation in the Modern Economy » — aujourd’hui cité dans des milliers de travaux académiques.
Prenons l’exemple le plus simple. Vous obtenez un prêt immobilier de 300 000 €. La banque inscrit deux lignes : une créance de 300 000 € à son actif et un dépôt de 300 000 € à son passif, crédité sur votre compte. Avant la signature, cet argent n’existait pas. Après, il existe. Une simple écriture comptable vient de créer simultanément une dette et un pouvoir d’achat.
Ce mécanisme produit l’essentiel de la monnaie moderne. Dans la zone euro, billets et pièces représentent à peine un dixième de la masse monétaire. Tout le reste correspond à des dépôts bancaires créés par le crédit.
L’argent que nous utilisons chaque jour n’est donc pas principalement créé par l’État, mais par les banques commerciales lorsqu’elles financent des ménages, des entreprises ou des investisseurs.
Qui reçoit cet argent en premier ?
La création monétaire n’est jamais neutre. Une banque ne distribue pas le crédit au hasard. Elle privilégie les emprunteurs jugés solvables et les actifs considérés comme sûrs.
Dans la plupart des pays développés, la plus grande partie du crédit alimente ainsi l’immobilier. Lorsque davantage de monnaie poursuit le même nombre de logements, les prix montent. Une partie de l’inflation des patrimoines naît ici.
Autrement dit, la création monétaire ne se contente pas d’augmenter la quantité d’argent. Elle influence aussi sa répartition. Celui qui reçoit le crédit aujourd’hui peut acheter aux prix d’aujourd’hui ; celui qui reçoit ses revenus plus tard subit parfois des prix déjà plus élevés.
Depuis plus d’un siècle, les économistes appellent cela l’effet Cantillon : ceux qui se situent près de la source de monnaie nouvelle (emprunteurs, banques, marchés financiers) en profitent avant que les prix n’aient eu le temps de s’ajuster pour tous les autres.
Si créer de la monnaie est aussi simple, pourquoi les banques ne s’en créent-elles pas des milliards ? Parce qu’elles sont contraintes de toutes parts : exigences de fonds propres, réglementation prudentielle, surveillance des marchés, risque de défaut et disponibilité d’emprunteurs capables de rembourser.
Les réserves obligatoires jouent un rôle relativement secondaire. Dans les faits, les banques prêtent d’abord lorsqu’elles estiment l’opération rentable, puis trouvent les réserves nécessaires ensuite.
La banque centrale agit davantage comme un architecte que comme un imprimeur. Elle crée la monnaie de base (billets et réserves bancaires) mais ce sont les banques commerciales qui créent l’essentiel de la monnaie utilisée par les particuliers et les entreprises.
Son principal levier est le taux d’intérêt : plus l’argent est cher, moins le crédit se développe ; plus il est bon marché, plus la création monétaire s’accélère.
La création monétaire permet d’anticiper la richesse future : elle finance aujourd’hui les investissements qui produiront demain. Mais, elle encourage périodiquement des excès. Lorsque trop de crédits financent des projets médiocres ou des actifs déjà surévalués, les bulles se forment.
Les grandes crises financières, de 1929 à 2008, furent d’abord des crises de confiance dans la capacité des débiteurs à rembourser.
Dans une démocratie, le pouvoir de créer de la monnaie influence l’investissement, l’immobilier, l’emploi et la répartition des richesses. La concurrence entre prêteurs discipline ce pouvoir mieux qu’un guichet unique ne le ferait mais elle ne répond pas à une autre question : selon quelles règles, prévisibles et connues de tous, ce pouvoir doit-il s’exercer ?
Cette question a inspiré plusieurs projets de réforme. Le plus célèbre, le plan de Chicago des années 1930, proposait de réserver la création monétaire à la seule banque centrale. En 2018, les Suisses ont même voté sur une version moderne de cette idée, l’initiative Vollgeld (« monnaie pleine »). Elle fut rejetée à 75,7 % des voix.
Le débat dépasse pourtant le clivage privé/public. Milton Friedman, l’un des économistes les plus libéraux du XXe siècle, a lui-même défendu dans les années 1950 l’idée de réserves à 100 % pour les dépôts, une version du plan de Chicago. Pas par méfiance envers les banques privées ou la concurrence, mais parce que la création monétaire par le crédit échappe à toute règle prévisible.
Pour lui, l’enjeu n’était pas de savoir qui crée la monnaie, mais selon quelles règles : une croissance monétaire stable et annoncée valent mieux qu’un pouvoir discrétionnaire, qu’il soit exercé par des banquiers centraux ou par des banques en concurrence.
Le paradoxe le plus déroutant apparaît lors du remboursement. À mesure que l’emprunteur rembourse son crédit, la monnaie créée lors de l’octroi disparaît. La banque ne crée donc pas seulement de la monnaie : elle en détruit également. Une économie fortement endettée a besoin d’un flux permanent de nouveaux crédits pour maintenir sa masse monétaire.
Lorsque tout le monde cherche simultanément à se désendetter, l’argent devient mécaniquement plus rare.
L’argent moderne n’est plus une marchandise comme l’or, ni simplement du papier garanti par l’État. Il est devenu une créance sur l’avenir. Chaque euro créé repose sur une hypothèse : que l’économie produira demain suffisamment de richesses pour justifier la dette contractée aujourd’hui.
En réalité, la monnaie est une institution politique. Décider qui peut créer l’argent, à quelles conditions et au profit de qui revient, en partie, à décider de la forme future de l’économie.
Retrouvez nos sources, nos textes et archives sur wow-media.fr
UN SUJET. DES FAITS. DES IDÉES. LE DÉBAT. UN ÉDITO.
Paul Corey