

2027 : LAST CALL (PROJET LIVRE 8/15) Pour ceux qui aiment les équations
Anatomie d'un sursaut
Pour ceux qui aiment les équations
L’argument qui précède (chapitre 6: la facture et la cible) pourrait se démontrer en trois équations.
Les voici, pour celles et ceux qui veulent en vérifier la mécanique. La première décrit ce qu’un pays produit :
PIB = S × D × E × T × P
Le produit intérieur brut se décompose en cinq facteurs. Le nombre de seniors (S), qui fixe l’échelle du besoin à financer. Le ratio démographique (D), nombre d’actifs par senior. Le taux d’emploi marchand (E). Le temps de travail annuel (T). Et la productivité ou PIB horaire (P), la richesse créée par chaque heure de travail. Une société ne peut redistribuer que ce qu’elle produit : ces cinq variables décrivent toutes les manières dont un pays génère sa richesse.
La deuxième, en pourcentages de PIB, décrit comment il arbitre :
r + δ = a + b
Les recettes publiques (r) et le déficit emprunté (δ) financent l’ensemble des dépenses publiques : les dépenses sociales (a) et les dépenses souveraines (b) — justice, police, défense, éducation, infrastructures. Tout ce qui est dépensé doit être financé, soit par les prélèvements, soit par la dette. Il n’y a pas d’autre voie.
Pour tenter d’expliquer ce système, une équation très simple peut illustrer la relation entre le niveau de protection sociale et les dépenses publiques de chaque pays corrigées pour un certain nombre de facteurs : démographie, emploi, productivité, sources de financement (public/privé).
N = D × E × T × P × a × k
(N) mesure le niveau global de protection sociale (publique et privée) couvrant la retraite, la santé, le chômage et la solidarité, rapporté au nombre de seniors du pays. Ce n’est pas ce que touche en moyenne un retraité. C’est un indicateur agrégé qui additionne l’ensemble des dépenses de protection sociale, tous piliers confondus, et les rapporte au nombre de personnes de 65 ans et plus qui sont les principaux bénéficiaires de cette protection — directement pour les retraites, indirectement pour la santé et la dépendance.
Cette normalisation permet des comparaisons internationales et des évolutions temporelles fiables. Pour référence, en 2021 — dernière année pour laquelle les données Eurostat sont stabilisées au moment de cette étude —, (N) s’établit à 62 460 € par senior en France.
Les autres variables s’enchaînent de manière rigoureuse. (D) est le ratio démographique, nombre d’actifs par senior. (E) le taux d’emploi marchand. (T) le temps de travail annuel dans le secteur marchand. (P) la productivité horaire. (a) la part des dépenses sociales publiques dans le PIB. La productivité horaire (P) est calculée comme le produit intérieur brut total rapporté au volume d’heures travaillées dans le secteur marchand seulement. Cette convention, appliquée uniformément aux onze pays du panel, assure la cohérence dimensionnelle de l’équation avec (E), taux d’emploi marchand, et (T), temps de travail marchand. Elle donne pour la France 87 €/heure en 2021, valeur supérieure à la productivité horaire totale publiée par Eurostat qui rapporte le PIB à l’ensemble des heures travaillées. (k), le coefficient décisif, mesure le ratio entre protection totale et protection publique. En France, (k) vaut 1,09. Autrement dit, la quasi-totalité de la protection sociale repose sur la sphère publique. Là où tous les pays comparables ont construit un second pilier privé, régulé et obligatoire, qui complète le système public sans s’y substituer, la France a tout fait reposer sur un seul pilier. C’est cette singularité que mesure (k), et c’est probablement là que se joue l’essentiel.
Cette équation n’est pas un modèle économétrique mais une illustration pédagogique. Elle décompose un problème complexe en six éléments indépendants et suppose que chacun agit sur (N) de manière proportionnelle : un gain de dix pour cent sur la productivité horaire produit un gain de dix pour cent sur (N), à autres variables constantes.
Cette hypothèse de proportionnalité n’est pas universellement vraie — elle casserait sur des variations extrêmes — mais elle tient dans les plages de valeurs observées entre les pays développés et sur l’horizon d’une décennie. C’est précisément dans ces limites que l’équation est utile, et c’est en elles qu’elle sera appliquée dans ce qui suit.
L’équation permet de comparer la générosité du modèle social d’un pays par rapport à un autre, de comprendre les évolutions dans le temps, de faire des projections, et surtout, en première analyse, de comparer entre eux différents leviers : démographie, productivité, croissance, capitalisation, âge de départ à la retraite.
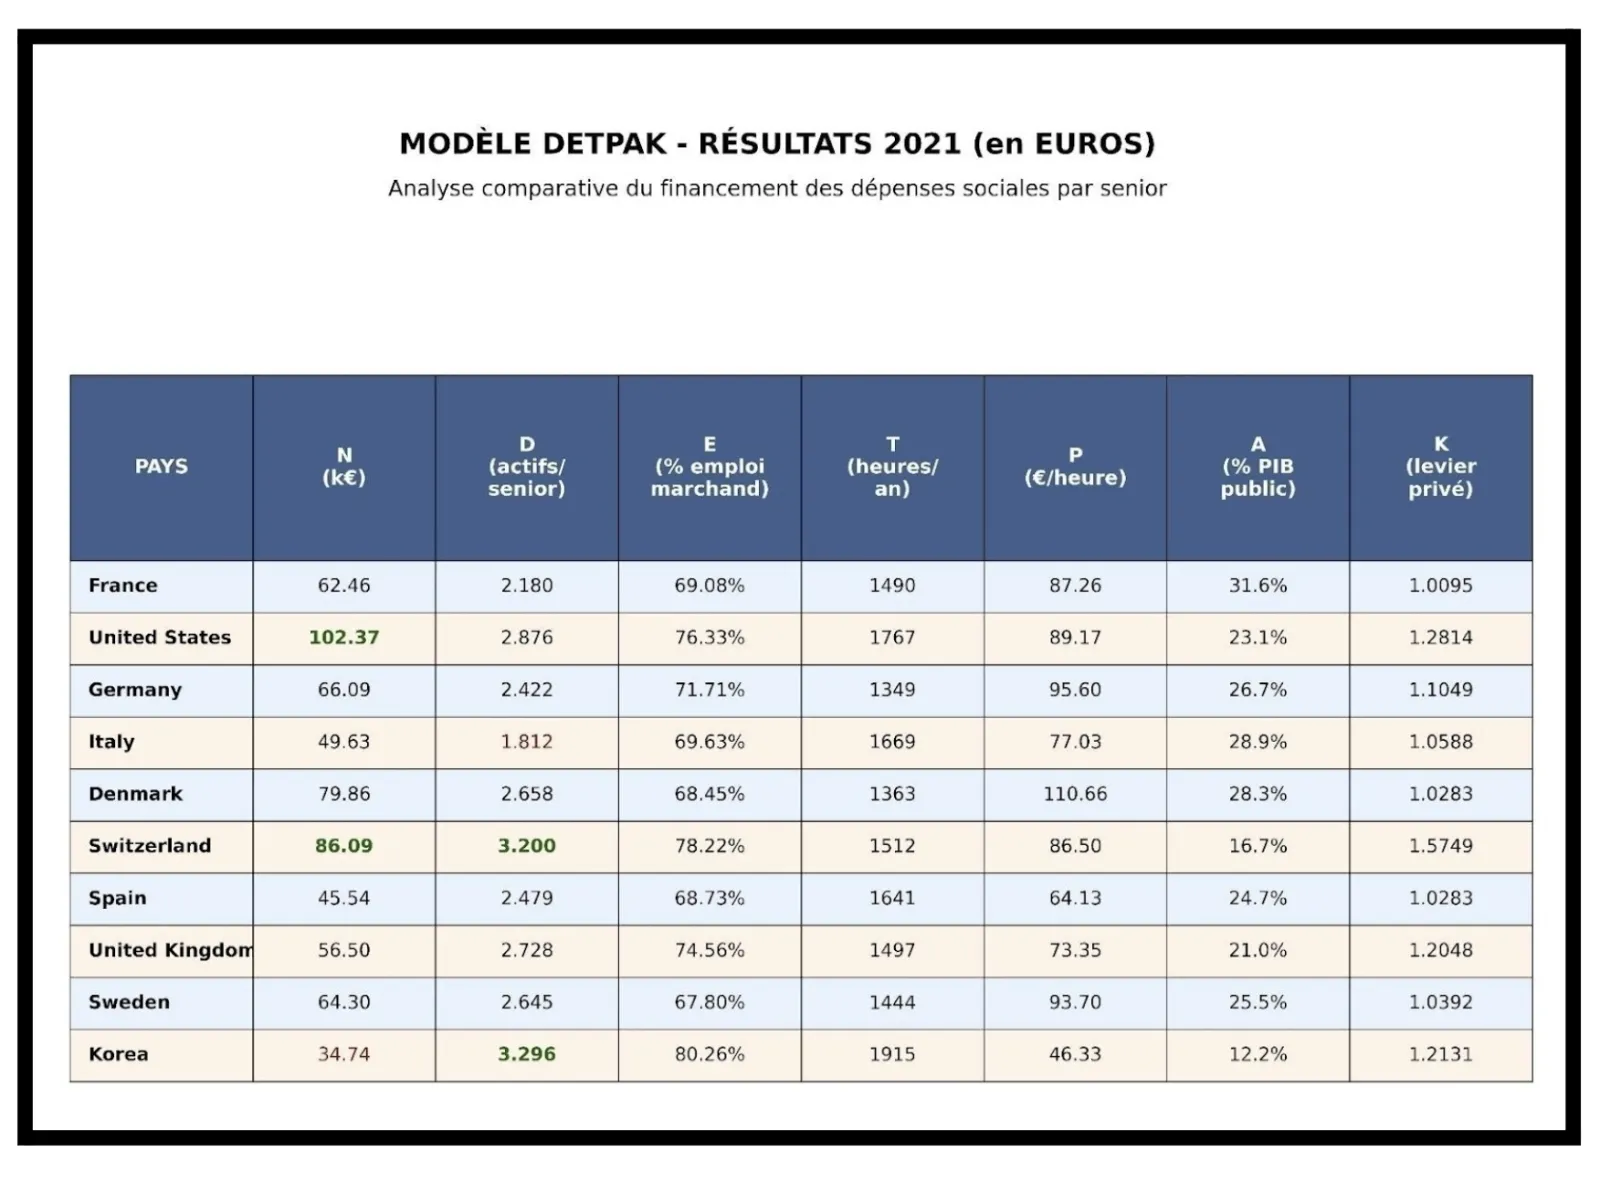
Pour 2021, ces trois équations donnent le tableau suivant, qui contredit plusieurs idées reçues.
Les États-Unis, que le récit français dépeint volontiers comme un pays “dur” en termes de protection sociale, affichent en réalité le niveau le plus élevé du panel : 102 370 € par senior. Le secret tient en trois facteurs. Une démographie plus jeune, avec près de 2,9 actifs par senior. Une productivité horaire élevée, à 89 € de l’heure. Et surtout un pilier privé massif — fonds de pension d’entreprise, plans 401(k), assurances santé employeur — qui porte le coefficient k à 1,28. L’État américain dépense pourtant huit points de PIB de moins que la France (23,1 % contre 31,6 %). Ce qui signifie, concrètement, qu’un Américain bénéficie d’une protection sociale supérieure à la nôtre pour un effort public inférieur d’un tiers.
La Suisse mérite une attention particulière parce qu’elle représente le cas le plus frappant. Son indicateur atteint 86 090 € par senior, soit près de 40 % au-dessus de la France. Et elle obtient ce résultat avec un effort public de seulement 16,7 % du PIB — deux fois moindre que le nôtre. Comment ? Le modèle des trois piliers suisse, institué en 1985 par la loi LPP, combine une AVS publique universelle, une prévoyance professionnelle obligatoire capitalisée et gérée par des caisses de pension privées régulées, et une épargne individuelle volontaire avantageusement fiscalisée. Le k suisse atteint 1,57, le plus élevé du panel après les États-Unis. L’État suisse finance le minimum ; la société suisse se protège beaucoup. C’est l’inverse exact du modèle français.
L’Allemagne pratique un modèle intermédiaire. Protection à 66 090 € — sensiblement supérieure à la France — pour un effort public inférieur de cinq points (26,7 %). Le système allemand repose sur une retraite publique par points complétée depuis 2001 par la Riester-Rente subventionnée, les fonds de pension d’entreprise et les mutuelles de branche. Le k allemand est à 1,10 — encore modeste, mais en construction depuis vingt-cinq ans. L’Allemagne illustre ce que la France aurait pu faire si elle s’était engagée dans la diversification dès les années 2000.
Le Danemark présente un cas fascinant, souvent invoqué à tort dans le débat français. Protection élevée à 79 860 €, productivité horaire record à 110 € de l’heure — la plus haute d’Europe. Mais un k faible, à 1,03, preuve d’un modèle encore très public. La performance danoise repose essentiellement sur la puissance de sa productivité et sur un tissu industriel dominé par des champions mondiaux (Novo Nordisk, Maersk, Ørsted). Un modèle qui tient tant que la productivité tient. Peu réplicable pour un pays de 68 millions d’habitants sans champion industriel global.
Le Royaume-Uni illustre une trajectoire récente et encourageante. Protection à 56 500 €, inférieure à la France. Mais un k de 1,20 qui monte rapidement depuis la réforme de l’auto-enrolment en 2012, qui oblige tous les salariés à cotiser à une pension d’entreprise complémentaire. Dix ans après son lancement, 88 % des salariés britanniques cotisent à un second pilier. Le Royaume-Uni démontre que même un démarrage tardif est possible.
La Suède, souvent citée comme modèle social-démocrate, surprend par son niveau relatif : 64 300 €, à peine supérieur à la France. Mais la comparaison cache une réalité plus subtile. Le Premium Pension suédois, instauré en 1998, place 2,5 % du salaire brut de chaque actif sur des fonds d’épargne collective. Un pilier modeste mais universel, qui monte en puissance génération après génération.
L’Italie et l’Espagne partagent avec la France la caractéristique d’un pilier unique public. Leurs indicateurs sont logiquement en-dessous — 49 630 € et 45 540 € respectivement. Ces trois pays d’Europe du Sud concentrent les mêmes problèmes, avec une démographie encore plus dégradée pour l’Italie (1,81 actif par senior, plus bas ratio du panel).
La Corée du Sud, enfin, illustre le cas d’un pays jeune qui construit son système. Démographie favorable (3,30 actifs par senior), mais effort public encore faible (12,2 %) et productivité inférieure. Résultat : 34 740 €, la protection la plus basse du panel. La Corée est dans une phase d’ascension : son modèle se construit, son effort social va croître, sa protection va rejoindre progressivement la moyenne des pays développés.
Les pays qui protègent le mieux leurs seniors ne sont pas ceux qui prélèvent le plus. Ce sont ceux qui ont diversifié leurs sources de financement.
La France a choisi l’inverse. Et si rien ne bouge ? Projetons simplement les tendances. En 2035, D perd 15 % et tombe à 1,85. Les gains de productivité s’essoufflent. Les recettes publiques plafonnent à 52 %. Pour revenir à un déficit nul en 2035 — engagement européen —, l’effort social public (a) doit alors tomber à 24,6 % du PIB, contre 31,5 % aujourd’hui. Cette baisse mécanique fait chuter N à environ 41 500 €, soit une régression de 34 % par rapport à 2021. La France se retrouverait à un niveau de protection inférieur à celui de 1980, alors même que sa population a vieilli et que ses besoins de santé et de dépendance ont explosé.
Concrètement, cela signifie des retraites amputées, des remboursements de santé rabotés, des délais d’attente insoutenables dans les hôpitaux, des aides sociales réduites. Une régression sociale massive, un abandon de fait du pacte républicain qui a structuré notre société depuis 1945. À l’inverse, maintenir le modèle actuel sans transformation induit un déficit permanent de 5,5 % du PIB, une explosion de la dette au-delà de 130 % dès 2035, une charge d’intérêts qui dévore les recettes fiscales, et au bout du chemin, une crise de confiance des marchés, une intervention européenne, un passage sous tutelle du FMI. Le choix du statu quo n’en est pas un : c’est une démission collective face à l’arithmétique.
Ceci n’est pas une opinion, juste une équation. En première approximation.
Paul Corey