

Pour ceux qui aiment les chiffres : la dette publique, hors engagements hors bilan
La dette s’emballe sous Macron mais prend racine sous Mitterrand.
La dette publique française a augmenté presque continûment depuis 1974. Environ 3460 milliards d’euros à la fin du quatrième trimestre 2025, soit 115,6 % du produit intérieur brut (PIB). Mais comment comparer le bilan budgétaire des présidents successifs ? La question paraît simple ; elle ne l’est pas. Toute mesure incorpore une thèse implicite.
Données primaires et sources
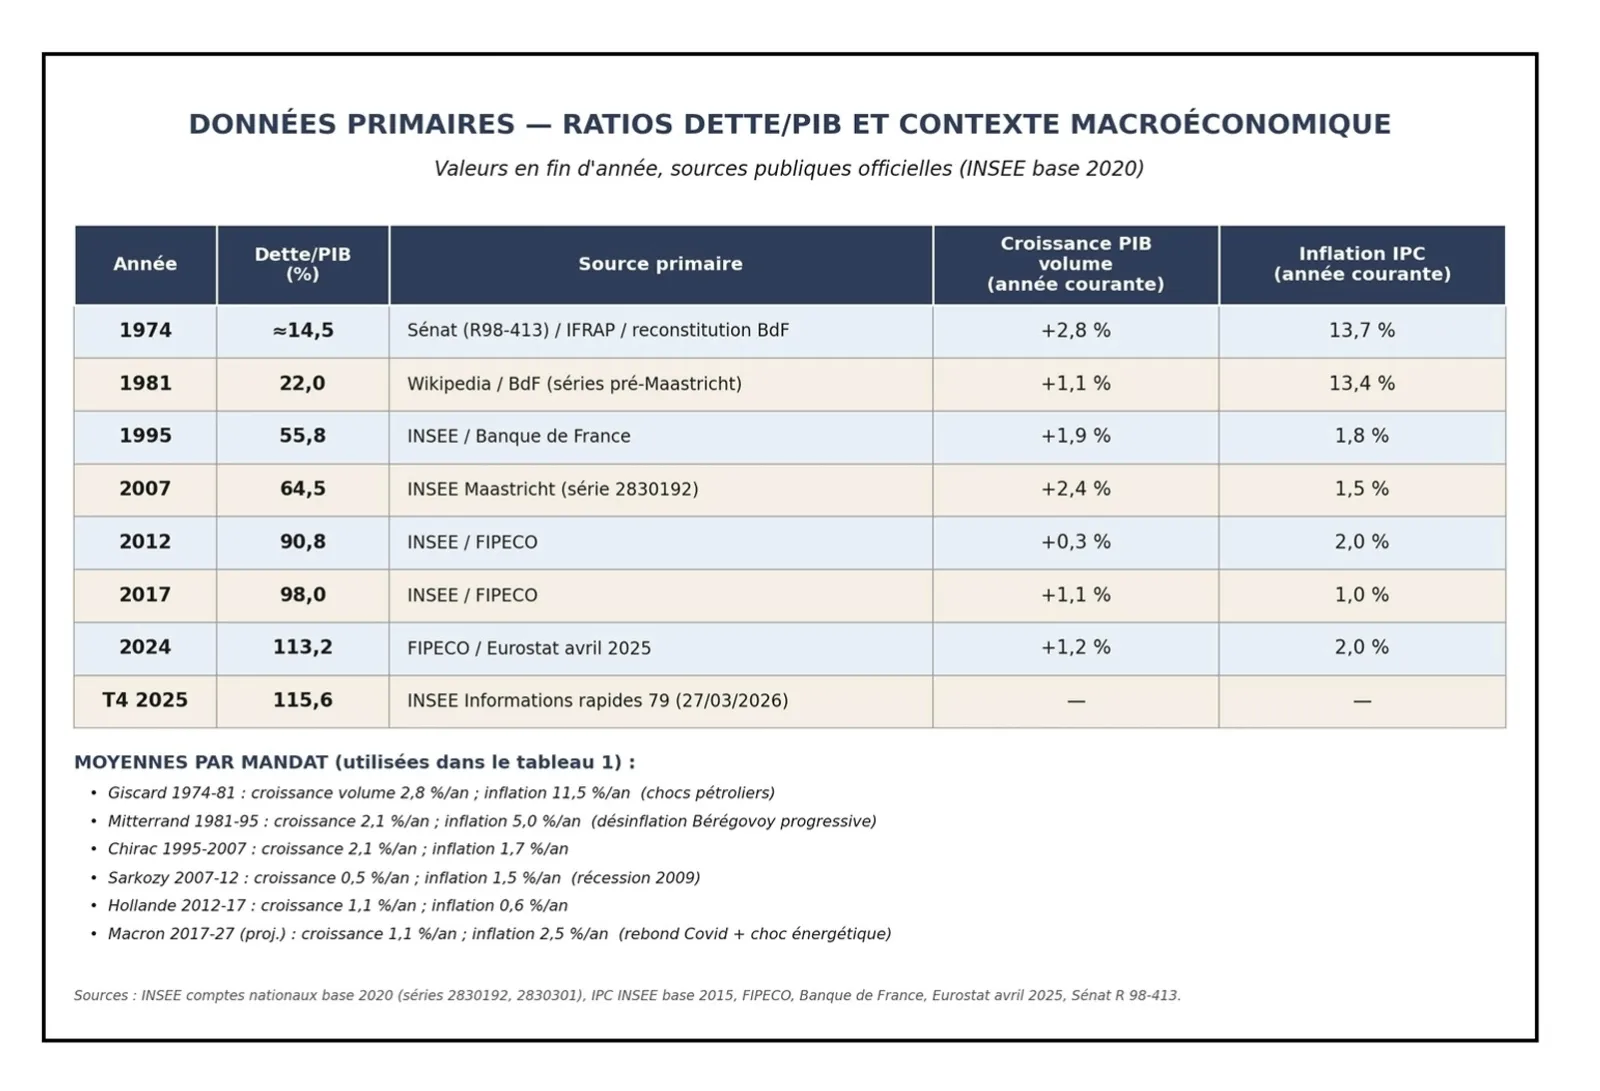
Avant toute analyse, les chiffres bruts. Le ratio dette/PIB au sens de Maastricht est calculé par l’INSEE depuis 1978 selon le Système européen de comptes 2010. Pour les années antérieures, les ratios sont reconstitués à partir des séries de la Banque de France et du rapport du Sénat de 1998.
Le tableau suivant présente les valeurs retenues à chaque transition présidentielle, leurs sources, et le contexte macroéconomique de l’année courante. Les croissances et inflations annuelles ne sont indicatives que du climat économique du moment.
Pour les calculs qui suivent, on utilise les moyennes géométriques sur l’ensemble du mandat, listées en bas du tableau.
La mesure : le ratio dette/PIB
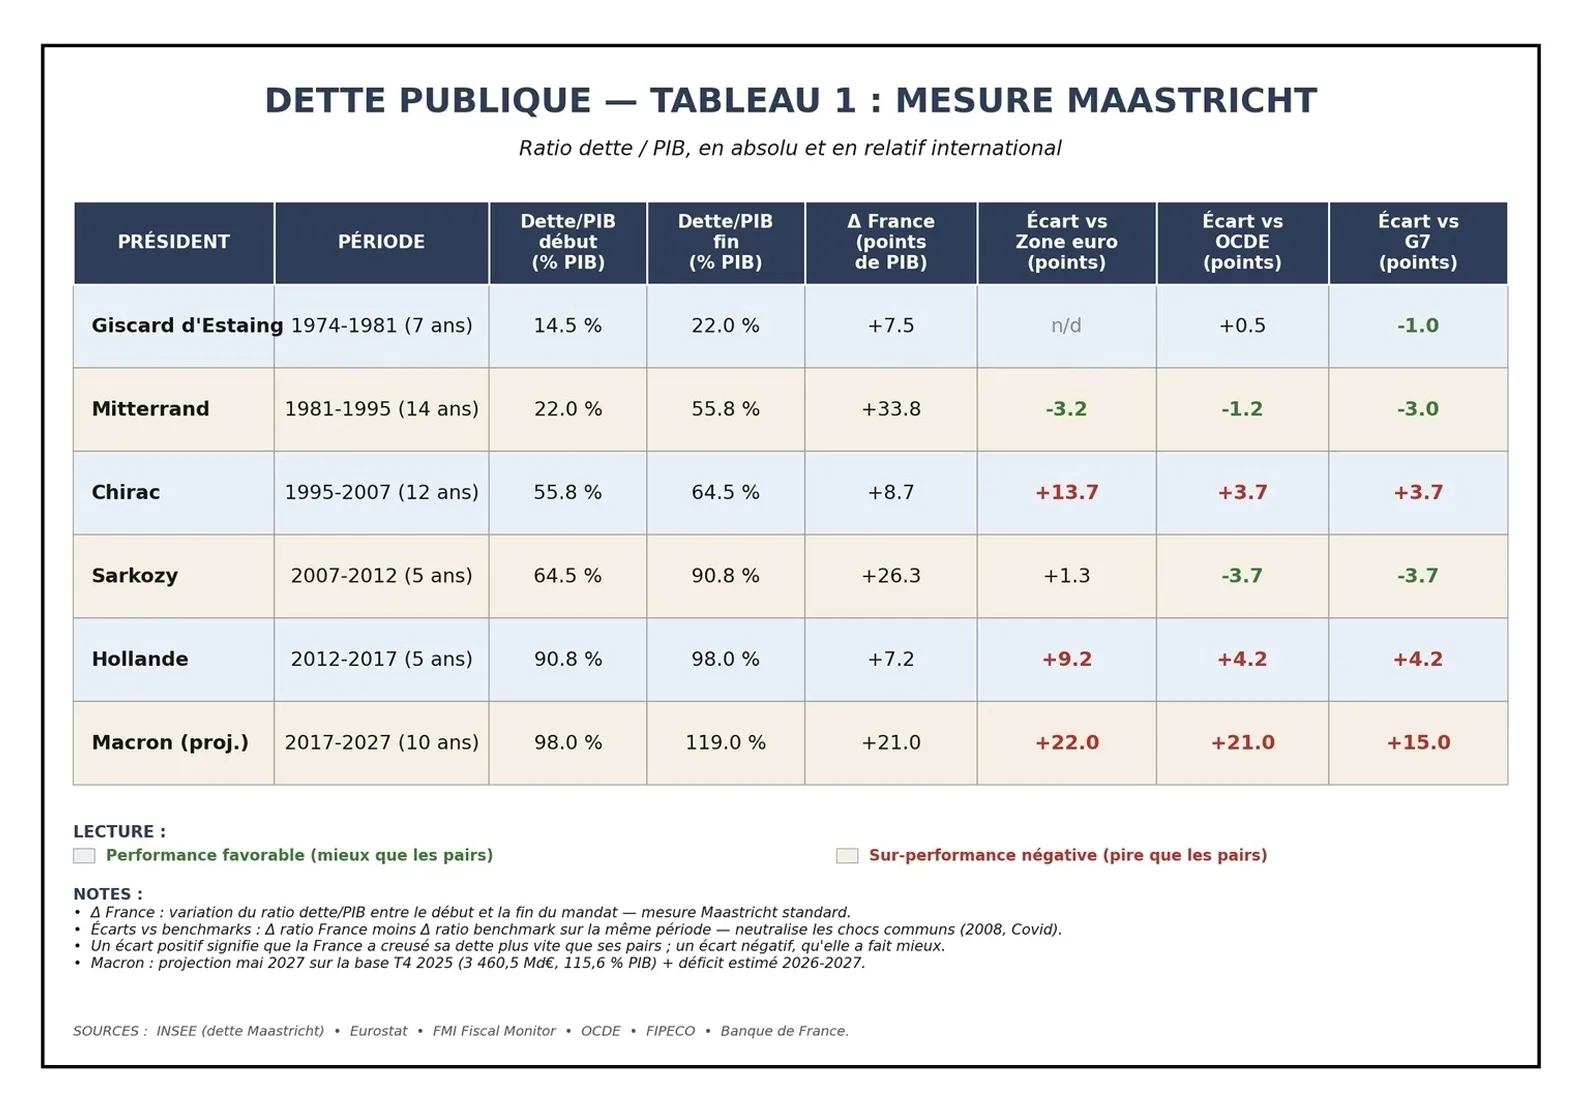
La mesure la plus utilisée dans le débat public est la variation du ratio dette/PIB sur le mandat. Elle se lit directement, sans conversion ni déflateur, et elle est publiée par toutes les institutions statistiques sur les mêmes bases.
Sa limite est connue. Tous les présidents n’ont pas affronté les mêmes chocs. Une crise mondiale qui creuse les déficits de toutes les économies avancées ne peut pas être imputée au président français qui la traverse.
Pour neutraliser cette dimension exogène, on compare la France à des pays qui ont subi exactement les mêmes chocs au même moment. L’écart entre la variation française et celle du benchmark devient alors une mesure de la singularité française. Trois benchmarks sont retenus : la zone euro, l’OCDE moyenne, le G7.
Sur une période donnée, la formule appliquée est élémentaire :
Écart vs référence = Δ ratio France − Δ ratio benchmark
Un écart positif indique que la France a creusé son ratio plus rapidement que ses pairs ; un écart négatif, qu’elle a fait moins.
Toute lecture politique d’un chiffre est une thèse, et non un fait. Celles qui suivent sont assumées comme telles.
Le tableau fait apparaître trois mandats où la France creuse plus rapidement que ses pairs : Chirac, Hollande et Macron. Trois mandats où la France évolue à peu près comme ses pairs ou mieux : Giscard, Mitterrand, Sarkozy.
Cette première lecture nuance le récit dominant. Elle disculpe partiellement Sarkozy, dont la dérive de vingt-six points sur cinq ans a coïncidé avec une crise globale qui a creusé le ratio de toutes les économies avancées dans des proportions comparables. Elle situe Mitterrand dans la moyenne de son époque, dans une décennie où l’OCDE entière creusait sa dette. Elle désigne Chirac, Hollande et Macron comme des mandats de divergence : périodes où la France a creusé pendant que ses pairs consolidaient ou se stabilisaient.
Sarkozy est le cas le plus contextuel. Sa dérive de 26 points en cinq ans est forte, mais elle s’inscrit dans une crise mondiale où la moyenne OCDE creusait à un rythme proche, et le Royaume-Uni à un rythme supérieur de quarante points sur la même fenêtre.
Hollande, avec 7,2 points sur cinq ans, et Macron, avec 21 points projetés sur dix ans, ne se distinguent pas par la vitesse de leur dérive — Macron lui-même creuse à un rythme inférieur à celui de Sarkozy en absolu. Leur particularité est ailleurs : ils ont creusé pendant que la zone euro et l’OCDE consolidaient. Leur problème n’est pas la vitesse, c’est la divergence.
L’imputation à Mitterrand des décisions structurelles qui ont posé un cadre durable — retraite à soixante ans en 1982, généralisation de la cinquième semaine de congés payés, passage aux trente-neuf heures, lois de décentralisation, extension du statut de la fonction publique, nationalisations bancaires et industrielles — relève d’un débat plus large. Plusieurs facteurs concomitants ont contribué à la dérive du ratio sur la période 1981-1995, et il serait inexact de les attribuer uniquement à des décisions politiques.
La désinflation des années 1980, conduite par la Réserve fédérale Volcker puis par la Banque de France, a maintenu les taux d’intérêt réels nettement au-dessus des taux de croissance réels, créant un effet boule de neige automatique de la dette. La montée du chômage de masse, qui passe de cinq à douze pour cent entre 1980 et 1994, a réduit les recettes fiscales et augmenté les dépenses sociales par effet de stabilisateurs automatiques. La tendance générale d’endettement public dans toutes les démocraties occidentales sur la décennie 1980, documentée par le rapport du Sénat de 1998, montre que la France a évolué dans un mouvement collectif. La structure des prestations sociales, indexées avant la désinflation, a creusé mécaniquement le déficit pendant les années de freinage des prix. Et les coûts différés des décisions de 1981-1982, particulièrement la retraite à soixante ans, ne se sont pleinement révélés qu’au cours des décennies suivantes, quand le rapport démographique s’est dégradé.
Cela dit, dans une comptabilité des responsabilités politiques, le mandat 1981 - 1995 reste celui où ont été prises les décisions structurelles qui constitueront ensuite des points fixes difficilement réversibles. La part exacte qui revient à la décision politique, à la conjoncture, et aux automatismes budgétaires est une question ouverte que les économistes débattent depuis quarante ans.
Le ratio dette/PIB ne tranche pas cette question ; il la pose.
Limites de l’analyse
Quatre limites doivent être explicitées.
Précision des données anciennes. Le ratio de 1974 est reconstitué à partir des séries Banque de France et du rapport du Sénat de 1998, avec une marge d’un à deux points. Pour 1981, la marge est inférieure à un point. Pour la zone euro avant 1995, l’agrégat est approché et les comparaisons internationales antérieures à cette date restent fragiles.
Projection Macron. Le ratio de fin de mandat est extrapolé à partir de 115,6 % au quatrième trimestre 2025, augmenté du déficit prévu pour 2026 et 2027. Le Haut Conseil des finances publiques juge optimistes les hypothèses du programme de stabilité ; la trajectoire effective peut diverger de plus ou moins deux points.
Décomposition manquante. Le ratio dette/PIB ne sépare pas ce qui revient à la décision politique, à l’effet boule de neige automatique, aux stabilisateurs conjoncturels et aux coûts différés. Une analyse plus fine, du type pratiqué par la Banque centrale européenne, distinguerait ces composantes ; elle dépasse le cadre de ce papier.
Engagements hors bilan. La dette au sens de Maastricht est un agrégat brut. Elle ignore les actifs publics et les engagements hors bilan de l’État, dont le plus lourd concerne les pensions des fonctionnaires civils, militaires et de La Poste — évaluées à 1 840 milliards d’euros à fin 2023, soit environ 63 % du PIB, dans le compte général de l’État certifié par la Cour des comptes. Si la France appliquait les normes comptables IFRS comme les entreprises, sa dette publique apparaîtrait autour de 180 % du PIB, contre 115 % aujourd’hui.
Conclusion
Sur cinquante-trois ans, la dette publique française est passée de 14,5 % du PIB à plus de 115 %. Aucun mandat ne se termine sous le ratio reçu en héritage. Cette continuité est le fait majeur de la période.
La comparaison internationale fait ressortir trois mandats de divergence : Chirac, Hollande, Macron. Trois mandats où la France a creusé plus rapidement que ses pairs face aux mêmes chocs.
Mitterrand, lui, évolue dans la moyenne de son époque ; son cas est ailleurs. Son mandat a duré quatorze ans. C’est sur cette période qu’ont été prises les décisions structurelles qui ont durablement modifié le périmètre de la dépense publique française. Les coûts différés ne se sont révélés que plus tard, quand le rapport démographique s’est dégradé.
Cette dimension qualitative est irréductible au ratio mais doit être pleinement prise en compte dans l’analyse. Ce ratio ne tranche pas le débat. Il l’éclaire.
Paul Corey