

Trait de côte : qui paie une dépossession sans coupable ?
Édito WOW! · 28 août 2026
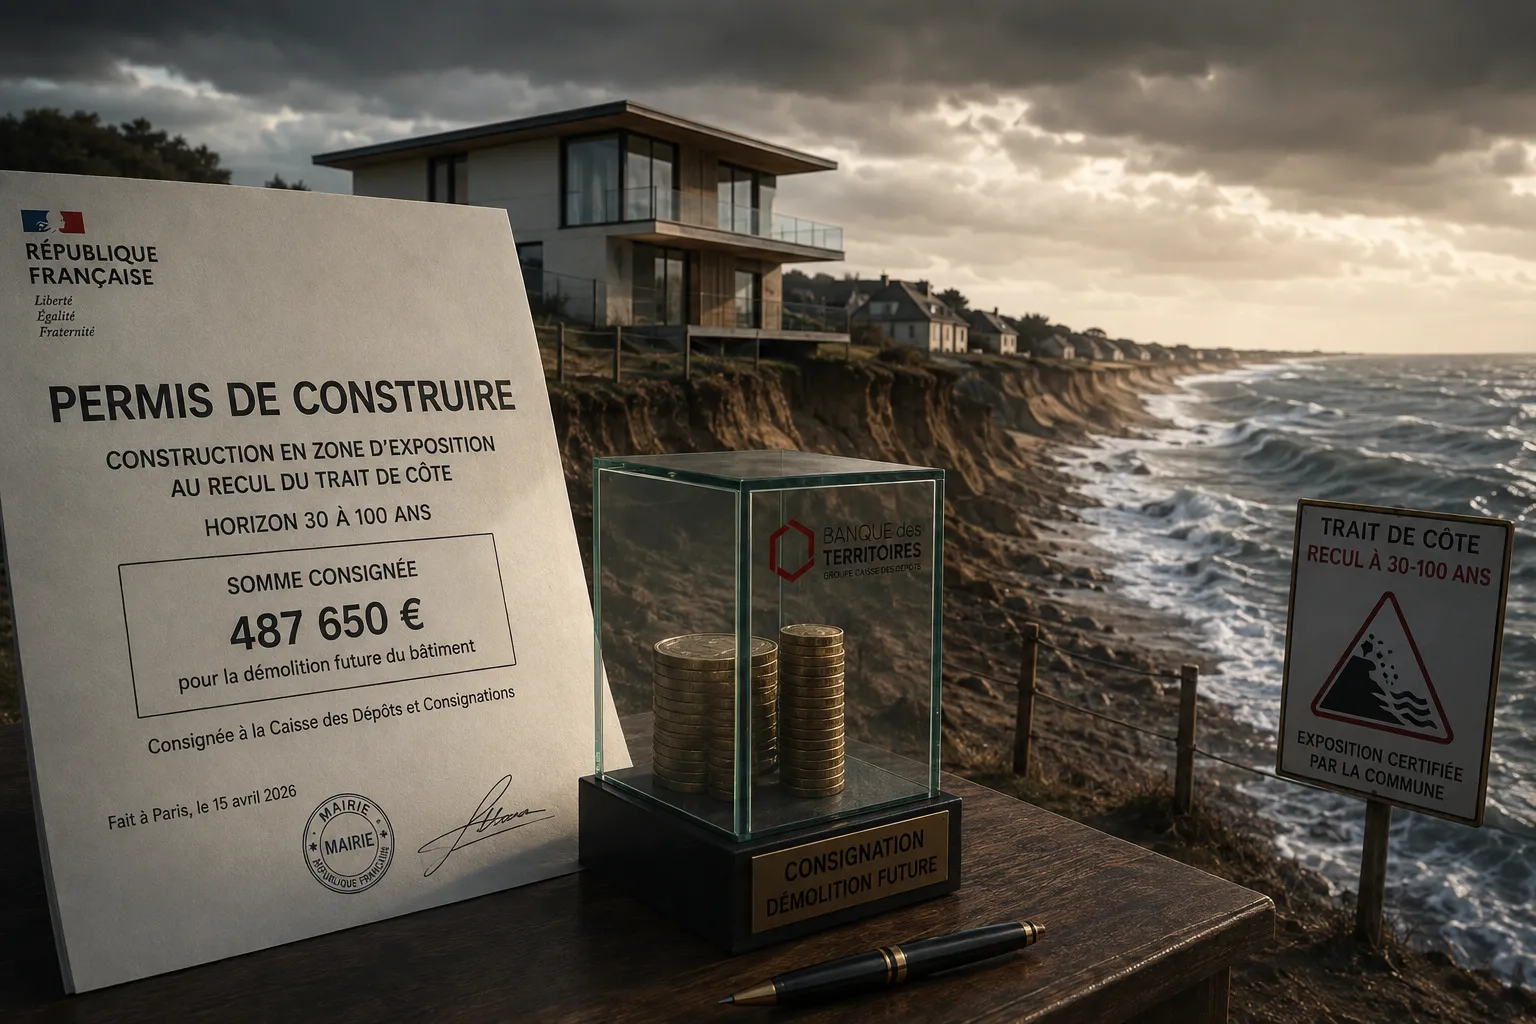
Depuis avril 2026, celui qui construit sur un littoral que la mer atteindra dans trente à cent ans consigne d’avance, auprès de la Caisse des dépôts, le coût de la démolition future de son propre bâtiment. Le permis mentionne la somme. La République autorise la construction et immobilise le prix de sa disparition dans le même document.
Le droit de propriété repose sur une règle vieille de deux siècles. Toute perte suppose un responsable. L’État qui prend indemnise, au nom de la « juste et préalable indemnité » inscrite à l’article 17 de la Déclaration de 1789. La catastrophe qui détruit déclenche l’assurance ou le fonds Barnier.
La mer, elle, avance de quelques centimètres par an, sans arrêté, sans faute, sans auteur. Elle a trouvé l’angle mort d’une architecture bâtie pour protéger le citoyen contre la puissance publique.
Le Cerema recense 1 046 bâtiments exposés dès 2028, pour 235 millions d’euros. Il compte 5 200 logements et 1 400 locaux d’activité à l’horizon 2050, soit 1,2 milliard. Il monte à 450 000 logements et 86 milliards en 2100 dans le scénario d’inaction totale. Près de 20 % du littoral recule déjà, environ 900 kilomètres de côtes.
Le décret du 13 février 2026 porte à 371 le nombre de communes engagées à cartographier ce recul à trente ans, puis à cent ans.
L’inscription sur la liste procède du volontariat.
Chaque conseil municipal délibère pour y figurer. La France a rendu facultative l’obligation la plus lourde de son droit de l’aménagement. Une commune qui s’abstient ne cartographie pas, ne voit pas ses prix chuter, n’affronte pas ses habitants. Elle continue de délivrer des permis et transmet le dossier au mandat suivant.
Tant que l’inscription reste facultative, la carte du recul du trait de côte sera d’abord une carte du courage politique.
Soulac-sur-Mer a servi de laboratoire. Édifié en 1967 à deux cents mètres du rivage, l’immeuble Le Signal n’en était plus qu’à quelques mètres après les tempêtes de l’hiver 2013-2014. Un arrêté du 24 janvier 2014 en a interdit définitivement l’occupation. Soixante-quinze copropriétaires sont partis.
Puis rien. Aucune expropriation, donc aucune indemnité au titre de 1789. Aucun fonds Barnier non plus : l’érosion marine ne figure pas parmi les aléas visés par le code de l’environnement. Le Conseil constitutionnel a écarté la question prioritaire de constitutionnalité en avril 2018, le Conseil d’État a confirmé le refus quatre mois plus tard.
Les propriétaires ont continué d’acquitter les charges d’un immeuble qu’ils n’avaient plus le droit d’habiter. Il a fallu un amendement budgétaire pour débloquer sept millions d’euros, puis un protocole signé en novembre 2020 : l’État couvre 70 % de la valeur vénale d’origine, les propriétaires cèdent à l’euro symbolique et renoncent à tout recours.
L’immeuble est tombé en 2023. Sept millions d’euros et une ligne de loi de finances pour un seul bâtiment : le procédé s’arrête bien avant 5 200 logements.
Devant l’Assemblée nationale, la ministre de la Transition écologique l’avait reconnu en séance dès 2020.
En l’état du droit, aucun dispositif ne permet d’indemniser les propriétaires atteints par l’érosion.
Six ans et plusieurs décrets plus tard, le constat tient toujours..La loi de 2021 n’organise donc pas une indemnisation. Elle organise un calendrier.
Le décret du 15 avril 2026 en tire la conséquence financière : la somme consignée se calcule sur la taille du projet, la typologie du bâtiment, ses fondations, les matériaux employés, la géotechnique du terrain. Elle reste la propriété du déposant, insaisissable, productive d’intérêts, et lui revient par tranches le jour de la démolition: un tiers à l’ouverture du chantier, un tiers à la dépose des aménagements intérieurs, le solde à l’achèvement des travaux.
L’État immobilise sans prélever. Il demande simplement au propriétaire de geler pendant soixante ans l’argent qui financera la disparition de son bien.
Deux réserves fissurent le montage. Ces sommes échappent à toute indexation, et une consignation calculée en 2026 pour une démolition en 2090 n’aura plus aucun rapport avec le coût réel. Surtout, le dispositif ne fonctionne que là où les cartes existent. Les communes du premier décret d’avril 2022 avaient jusqu’en avril 2026 pour les transposer dans leur PLU.
Le mécanisme financier arrive au moment exact où la géographie juridique commence à peine à naître.
Trois modèles coexistent dans le monde. La France n’est dans aucun.
Le Delta Programme néerlandais, adossé à un fonds alimenté par l’impôt national, applique le principe « souple si possible, dur si nécessaire », recharge la côte avec douze millions de mètres cubes de sable prélevés chaque année en mer du Nord et vise un risque de mortalité par inondation inférieur à un pour cent mille par an d’ici 2050. Vingt-neuf milliards d’euros sont disponibles jusqu’à cette échéance pour trente-huit nécessaires. Les Pays-Bas ne reculent pas, ils paient.
Le modèle est britannique ressemble au nôtre en pire. Le village gallois de Fairbourne, huit cent cinquante habitants, a été désigné en 2014 pour un « décommissionnement » à l’horizon 2054, sans indemnisation prévue. Les prix ont chuté de 40 % dès l’annonce, des prêts en cours ont été retirés. Les habitants ont appris qu’ils financeraient eux-mêmes la démolition de leur maison.
Le modèle, américain et néo-zélandais, repose sur le rachat public à un prix négocié avant que le bien ne perde toute valeur : le seul des trois qui traite le propriétaire comme un vendeur plutôt que comme un débiteur. La France a repris le calendrier britannique sans le financement néerlandais ni le rachat américain.
Trois chantiers se dégagent, et aucun n’est technique.
Désigner un débiteur. Le fonds Barnier indemnise déjà des mouvements de terrain dont personne n’est coupable, financé par un prélèvement sur les primes d’assurance habitation. Etendre son champ à l’érosion tiendrait en une phrase du code de l’environnement. Le blocage relève du montant plutôt que de la doctrine. Personne ne veut ouvrir un guichet dont l’arrière-plan pèse 86 milliards.
Corriger la date. Le droit fixe le dommage au jour où la mer atteindra le bâtiment, et ne doit donc rien avant. Le marché, lui, sanctionne dès la publication de la carte : l’exposition entre dans l’état des risques remis à tout acheteur, les offres se retirent, les banques refusent de prêter sur soixante ans un bien promis à la démolition. Entre les deux dates, il y a un demi-siècle pendant lequel le propriétaire a tout perdu sans rien pouvoir réclamer. Cartographier, c’est déjà déposséder.
Organiser la décote. Le marché sait actualiser un bien sur une durée finie, c’est le métier du viager et du bail emphytéotique. Une décote progressive, connue et opposable, calculée sur la durée résiduelle d’habitabilité, remplacerait le couperet actuel par une pente. L’acheteur saurait ce qu’il achète, le vendeur ce qu’il perd, la commune ce qu’elle devra reprendre.
Cette pente exige des cartes obligatoires, homogènes et opposables. Donc la fin du volontariat.
La mer ne négocie pas et n’indemnise pas. Le trait de côte est le premier endroit où la règle du responsable cesse de fonctionner à grande échelle. Le retrait-gonflement des argiles, la remontée des nappes, le recul des glaciers posent les mêmes questions à l’intérieur des terres. La France a commencé par le littoral parce qu’il se voit et se délimite.
Le vrai test viendra quand les pertes de bâtiments seront diffuses, lentes et généralisées sur tout le territoire. Le pays s’adaptera alors dans l’urgence, comme il l’a fait à Soulac, faute de l’avoir fait à temps.
En 2026, la question n’est plus de savoir ce que fera le climat. Elle est de savoir qui paiera avant lui.
Retrouvez nos sources, nos textes et archives sur wow-media.fr
UN SUJET. DES FAITS. DES IDÉES. LE DÉBAT. UN ÉDITO.
Paul Corey