

Cartonner en Bourse : faut-il du génie, des informations ou simplement du temps ?
Buffett, Bogle, Pelosi, Smith : quatre stratégies, un seul secret.
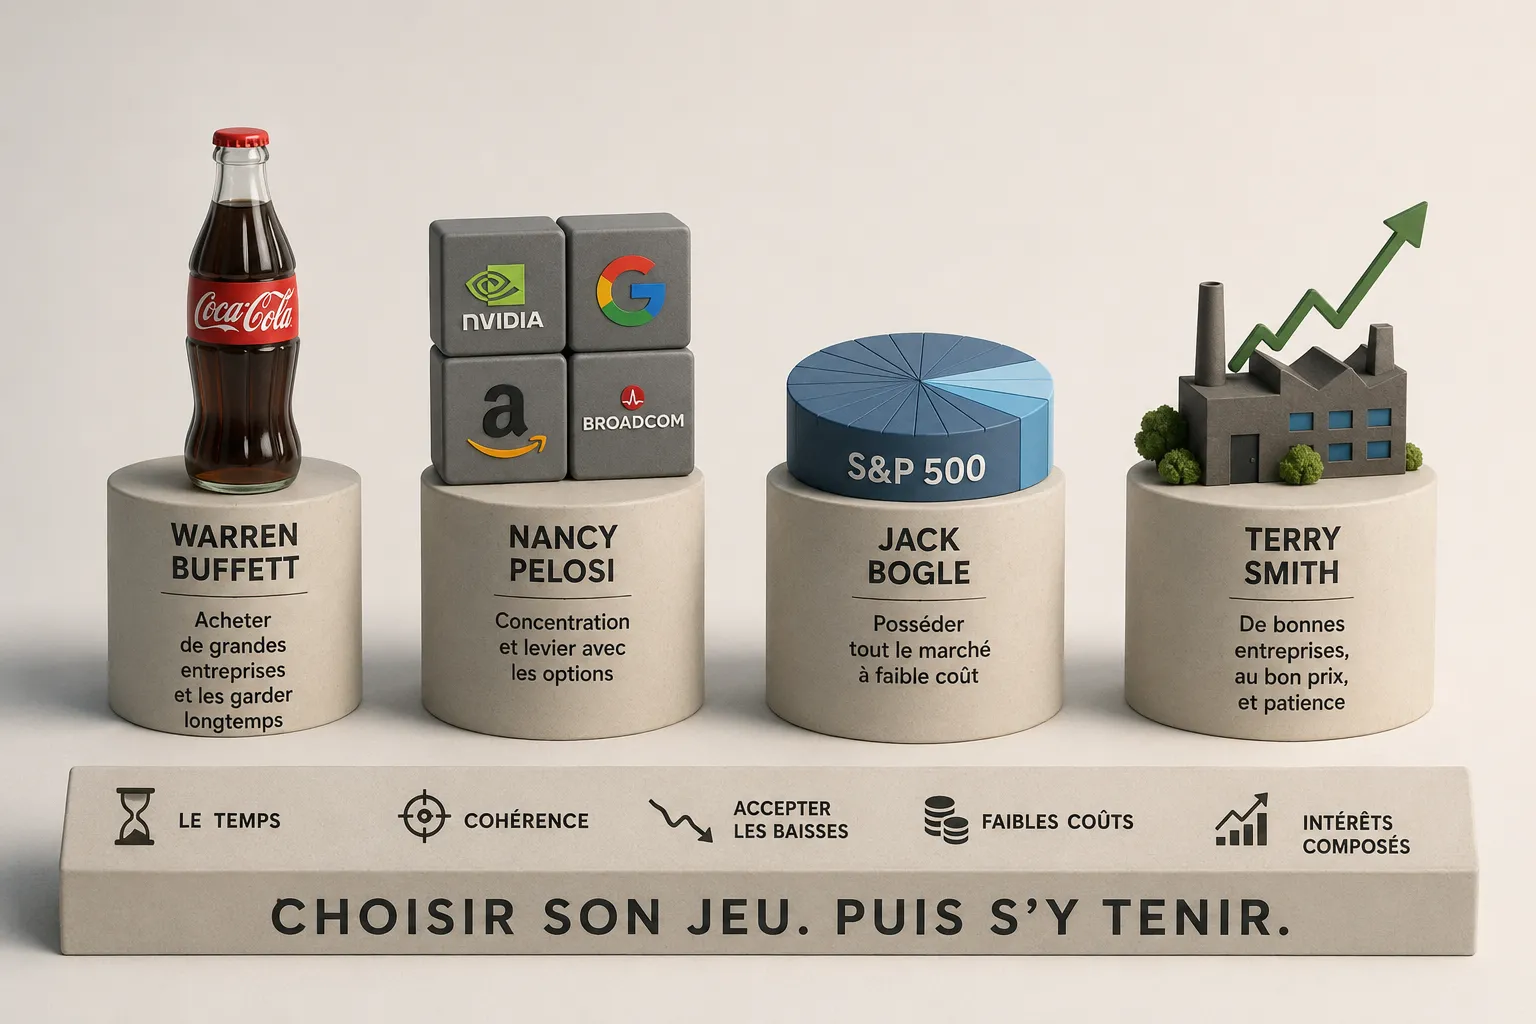
Dix mille dollars placés en 1976 dans le premier fonds indiciel valaient près de 2,2 millions en février 2026, sans qu’il ait jamais fallu deviner un seul gagnant. Pendant ce temps, Warren Buffett sélectionnait des entreprises une à une et le couple Pelosi concentrait ses paris sur la tech à coups d’options. Des méthodes opposées. Toutes ont gagné.
La Bourse entretient un mythe tenace : il existerait quelque part une formule secrète, réservée aux initiés. L’examen des plus grandes réussites révèle l’inverse. Les méthodes gagnantes sont publiques, documentées, presque banales. Et elles se contredisent.
Warren Buffett achète des entreprises comme on achète une ferme : pour leurs récoltes futures, jamais pour revendre le terrain au voisin. Coca-Cola, acquis dès 1988, illustre sa quête de sociétés protégées par une douve: marque mondiale, clients captifs, pouvoir de fixer les prix. Sa fortune repose sur quelques grandes réussites conservées des décennies.
À l’opposé, les déclarations publiques de Nancy Pelosi dessinent un portefeuille concentré sur les géants technologiques: Nvidia, Alphabet, Amazon, Broadcom amplifié par des options d’achat à longue échéance. Concentration et levier démultiplient les gains quand la vague porte. Ils démultiplient aussi les pertes quand elle se retire.
Jack Bogle a choisi la voie du renoncement. En 1976, il lance le premier fonds indiciel grand public : acheter les cinq cents plus grandes entreprises américaines garantit de posséder les futures gagnantes sans connaître leur nom. Vanguard calcule que 10 000 dollars placés à la création valaient près de 2,2 millions de dollars cinquante ans plus tard, soit 11,58 % de rendement annuel moyen.
Terry Smith incarne une quatrième voie, résumée en trois consignes : acheter de bonnes entreprises, éviter de les surpayer, puis laisser faire. Sa cible : les sociétés capables de réinvestir durablement leurs profits à haut rendement, véritables machines à capitaliser de l’intérieur.
Quatre philosophies presque irréconciliables. Un socle commun pourtant : le temps, la cohérence, l’acceptation des baisses, la chasse aux coûts et la puissance des intérêts composés. Un rendement de 10 % transforme 100 en 110, puis 110 en 121.
L’argent produit de l’argent, qui en produit à son tour.
Ce que les épargnants découvrent tardivement : les fortunes boursières se perdent moins par mauvaise stratégie que par infidélité stratégique. Vendre dans la panique, changer de méthode au premier revers, courir après la performance de l’année précédente. Voilà les erreurs fatales.
Une architecture raisonnable réconcilie les écoles plutôt qu’elle ne les oppose. Un socle indiciel majoritaire qui construit le patrimoine. Quelques entreprises de conviction qui peuvent améliorer le rendement. Une petite poche de paris offensifs, dimensionnée pour pouvoir fondre de moitié sans rien détruire.
Choisir son jeu. Puis s’y tenir. C’est la le vrai secret. Le meilleur allié du bon investisseur est le temps. Ce qui est plus facile à faire quand l’argent investi n’est pas nécessaire pour (sur)vivre au jour le jour…
Cartonner en Bourse exige moins de trouver des idées géniales que d’éviter les grossières erreurs (paniquer en même temps que tout le monde, investir quand tout le monde se réjouit du niveau des cours) et de conserver longtemps pour laisser la capitalisation accomplir son œuvre.
La Bourse est ainsi un domaine où celui qui a gagné est avantagé par rapport à d’autres moins chanceux ou moins résilients car l'argent permet d’acheter lucidité et patience, deux facteurs de réussite.
Les stratégies gagnantes sont nombreuses. Les investisseurs gagnants beaucoup moins. La différence ne tient pas à la méthode. Elle tient à la capacité de s’y tenir pendant vingt ans.
Retrouvez nos sources, nos textes et archives sur wow-media.fr
UN SUJET. DES FAITS. DES IDÉES. LE DÉBAT. UN ÉDITO.
Paul Corey