

Le pays qui épargne le plus est aussi celui qui investit le moins
En France, le capital privé finance essentiellement l'immobilisme public.
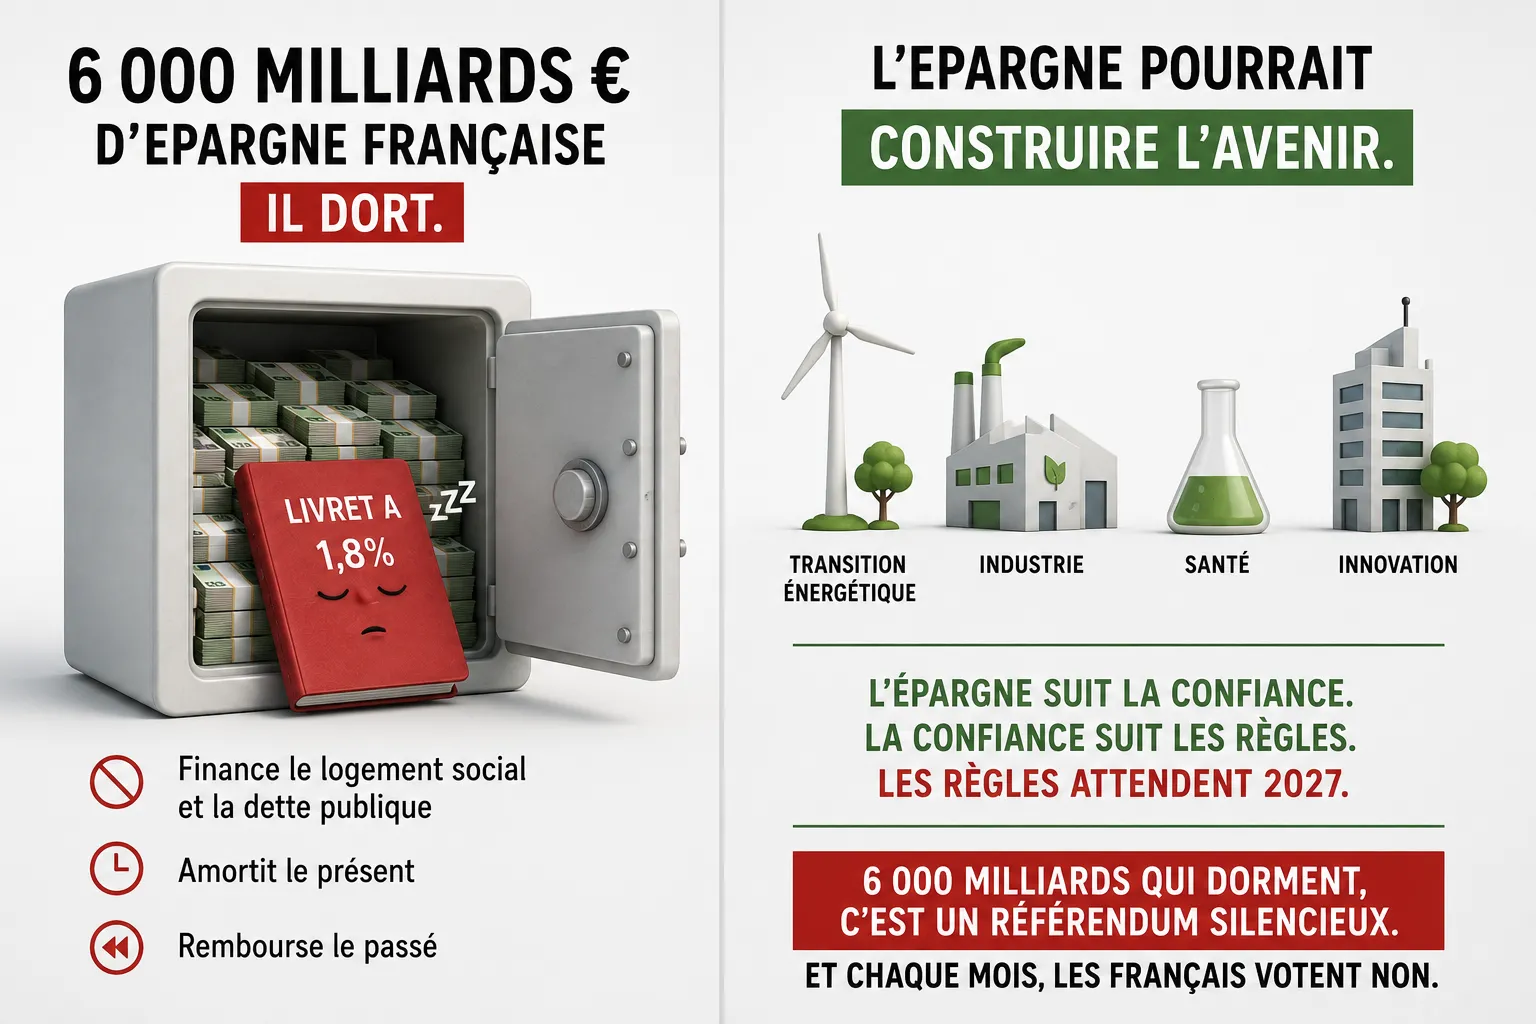
Les Français possèdent près de 6 000 milliards d’euros d’épargne. Le trésor de guerre le plus inutile d’Europe. Il dort. Ce mois-ci, l’État vient encore de baisser sa rémunération : le Livret A tombe à 1,8 %. Personne ne proteste. Personne ne bouge. C’est précisément là que commence le problème.
Car le Livret A n’est pas un produit d’épargne. C’est un contrat psychologique. Un pacte tacite, vieux de deux siècles, entre l’État et les Français : confiez-moi votre argent, je vous garantis qu’il ne servira à rien de risqué. Donc à rien de grand. La sécurité contre l’ambition. La tranquillité contre le destin. Chacun a signé.
Personne n’a lu les petites lignes.
Regardez ce que font les autres. L’épargne américaine finance Nvidia, Tesla, les laboratoires qui inventeront les médicaments de 2040. L’épargne néerlandaise nourrit des fonds de pension qui possèdent des morceaux du monde entier. L’épargne française, elle, finance le logement social et la dette publique. Elle ne construit pas l’avenir. Elle amortit le présent. Elle rembourse le passé.
Certains y voient de la prudence. C’est faux.
C’est tout l’inverse. C’est la peur de l’avenir.
Un peuple qui croit en son avenir collectif investit. Un peuple qui n’y croit plus épargne individuellement contre lui.
Chaque livret ouvert est une petite forteresse. Chaque versement, un sac de sable de plus sur la digue personnelle. L’épargne de précaution est un sondage permanent, le plus honnête de tous, celui qu’aucun institut ne commande et qu’aucun ministre ne commente.
Ses résultats sont catastrophiques. Les Français ne se protègent pas de la vie. Ils se protègent de la France.
Et l’État entretient le malentendu.
Il a besoin de cette épargne captive. Elle achète sa dette. Elle finance ses circuits administrés. Elle lui évite de rendre des comptes aux marchés — donc de se réformer.
Le cercle est parfait : la défiance des Français finance l’immobilisme de l’État, qui nourrit la défiance des Français.
Voilà le vrai coût du Livret A. Pas 1,8 %.
C’est ici que le prospérisme change la question. Rendre un pays prospérable, ce n’est pas confisquer l’épargne des Français. C’est la réconcilier avec leur propre destin productif.
Créer les instruments, les garanties, les règles du jeu qui permettent à l’argent qui dort de devenir l’argent qui construit.
C’est le rôle de l’arbitre : non pas décider à la place des épargnants, mais rouvrir le champ où leur argent peut croire en quelque chose. L’épargne suit la confiance. La confiance suit les règles. Les règles, elles, attendent 2027.
6 000 milliards qui dorment, ce n’est pas de la prudence. C’est un référendum silencieux. Et chaque mois, les Français votent non.
Paul Corey