

Merton Miller
La façon de financer une entreprise ne crée aucune valeur.
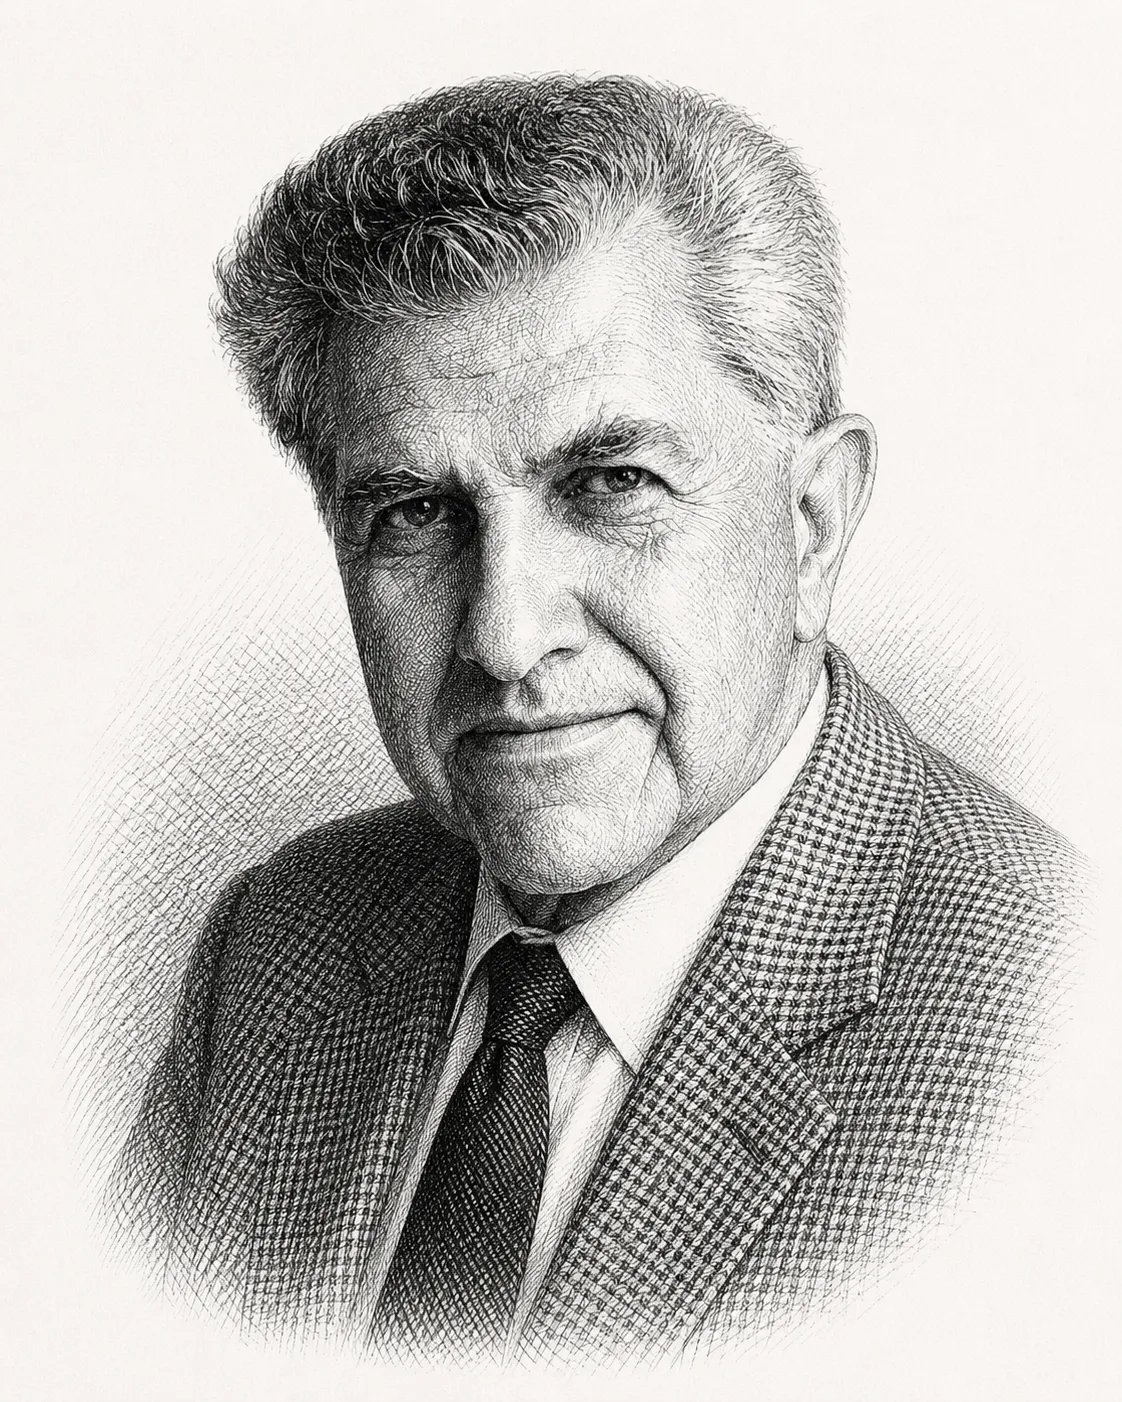
Il démontra en 1958 que la structure financière d'une entreprise ne crée aucune valeur. Il finit gouverneur du marché de Chicago, où l’on achète et vend le risque lui-même.
Né le 16 mai 1923 à Boston, fils unique d’un avocat diplômé de Harvard. L’enfance se déroule dans la Dépression. Merton Howard Miller entre à Harvard en 1940 et boucle son cursus en trois ans, magna cum laude. Dans la même section du cours d’introduction à l’économie se trouve Robert Solow, futur théoricien de la croissance et prix Nobel 1987.
Mobilisé, Miller est réformé pour un défaut auditif et affecté à la recherche fiscale du Trésor américain, puis aux études de la Réserve fédérale. Il ne verra pas le front. En 1949, il choisit Johns Hopkins parce que Fritz Machlup y enseigne — économiste autrichien émigré, disciple de Mises, l’un des membres fondateurs de la Société du Mont-Pèlerin, réunie en avril 1947 par Friedrich Hayek à Vevey autour de Ludwig von Mises, Milton Friedman, George Stigler, Karl Popper et Jacques Rueff.
Sous sa direction, Miller soutient en 1952 une thèse qui ne parle ni d’actions ni de dettes : Price Discrimination in the Railway Industry.
Une année de lectorat à Londres, puis Carnegie Tech en 1953, dont l’école de gestion est la première à faire de la recherche plutôt que de l’anecdote managériale. Il y côtoie Herbert Simon, théoricien de la rationalité limitée, et surtout Franco Modigliani, économiste italien qui obtiendra le Nobel en 1985.
Juin 1958, American Economic Review : The Cost of Capital, Corporation Finance and the Theory of Investment. Trente-sept pages. Ni l’un ni l’autre n’a jamais dirigé une entreprise. Ils viennent de réécrire la doctrine des directeurs financiers.
La démonstration renverse un dogme. Les financiers cherchaient depuis toujours le bon dosage entre dette et capitaux propres : la dette se paie 4 %, les actions exigent 10 %, il suffirait donc d’emprunter davantage pour s’enrichir. Modigliani et Miller établissent que ce dosage optimal n’existe pas. Une entreprise vaut ce qu’elle produit, pas ce qu’elle doit. Miller l’expliquera par une image de fermier : “séparer la crème de l’écrémé ne change rien à ce qu’il y a dans la cuve”
Ce qu’on croit gagner d’un côté se paie exactement de l’autre. Plus l’entreprise emprunte, plus ses actionnaires passent en seconde ligne, plus ils exigent d’être rémunérés. Et la démonstration ne réclame aucune donnée : si deux entreprises identiques valaient des prix différents selon leur financement, n’importe qui pourrait s’endetter à titre personnel, acheter la moins chère et empocher la différence sans risque. L’écart ne survivrait pas une semaine.
Trois ans plus tard, Dividend Policy, Growth, and the Valuation of Shares étend le théorème au dividende. Les projets étant donnés, le calendrier des versements ne crée rien. Une entreprise vaut ce que produisent ses actifs, non ce qu’elle distribue : l’euro versé aujourd’hui manque demain, le cours baisse de ce que l’actionnaire encaisse, et celui qui veut du liquide sans attendre n’a qu’à vendre une fraction de ses titres.
Son premier doctorant s’appelle Eugene Fama, futur théoricien des marchés efficients. Le théorème ne vaut que dans un monde sans impôts ni faillite ; Miller passera vingt ans à explorer les écarts.
Le fameux théorème de 1958 ne vaut que dans un monde sans impôts ni faillite. Miller passera vingt ans à explorer ces écarts et à se réfuter lui-même.
En 1963, avec Modigliani, il publie Corporate Income Taxes and the Cost of Capital: A Correction. Le titre dit l’humilité. L’État déduit les intérêts du bénéfice imposable, jamais les dividendes : chaque euro emprunté allège l’impôt. La dette n’est donc plus neutre, elle est subventionnée. Mais le résultat est trop fort. A le suivre, toute entreprise rationnelle devrait s’endetter jusqu’à la garde. Aucune ne le fait.
En 1977, seul, Miller ajuste sa propre correction. Debt and Taxes rappelle qu’il existe un second impôt, oublié en 1963 : celui du porteur. L’intérêt qu’il encaisse est taxé plein tarif, la plus-value qu’il attend ne l’est qu’à la revente. Le prêteur exige donc d’être dédommagé de ce surcroît d’impôt. Ce que l’entreprise gagne face au fisc, elle le rend au marché.
Deux corrections successives, et la neutralité tient toujours. C’est la marque de la démarche : Miller ne défend pas son théorème, il le soumet à ses propres attaques. Chacune l’atteint, aucune ne le renverse.
En 1990, le Nobel lui revient, partagé avec Harry Markowitz et William Sharpe, fondateurs de la théorie du portefeuille.
Miller quitte alors la théorie pour le combat public. Administrateur du Chicago Board of Trade de 1983 à 1985, gouverneur du Chicago Mercantile Exchange (CME) de 1990 à sa mort.
Après le krach du 19 octobre 1987, il préside le comité académique chargé de l’autopsie par le CME lui-même : les contrats à terme ne sont pas coupables. En 1991, Financial Innovations and Market Volatility attaque de front l’idée que l’innovation financière déstabilise les marchés.
L’argument tient à une réalité comptable. Un contrat dérivé a deux faces. Ce que l’un perd, l’autre l’encaisse. Aucune richesse n’est détruite : elle change de mains. Une usine qui brûle appauvrit le monde, une position qui saute ne fait que le redistribuer.
Miller en tire une méthode : à chaque catastrophe annoncée, chercher la faute ailleurs que dans l’instrument. Barings lui donne son cas d’école. Plus vieille banque d’affaires de Londres, fondée en 1762, financeuse de l’achat de la Louisiane, elle meurt en février 1995 par la main d’un seul homme. Nick Leeson, vingt-huit ans, patron de la salle de marché de Singapour, spécule sur l’indice Nikkei, perd, dissimule ses pertes dans un compte d’erreur et double ses positions pour se refaire. Le tremblement de terre de Kobe achève la manœuvre. Huit cent vingt-sept millions de livres, davantage que les fonds propres de la maison. Mais Leeson dirigeait à la fois la salle et le service chargé de la contrôler : il validait ses propres opérations. Aucun contrat à terme n’a détruit Barings. Un organigramme l’a fait.
Miller applique la même autopsie à Metallgesellschaft et à Orange County, et trouve chaque fois la même chose : un contrôle interne absent, un mandat mal écrit, une autorité de tutelle endormie. Jamais l’instrument.
D’où le renversement qui fera sa réputation de polémiste. Les krachs ne sont pas des séismes mais des désastres de politique publique. Il chiffre ce qu’une régulation supplémentaire aurait épargné dans les trois affaires. Les sommes sont dérisoires.
Reste une objection que Miller n’a jamais voulu entendre.
Le théorème de 1958 est vrai sous conditions. Miller les avait écrites lui-même : marchés parfaits, information partagée, faillite sans coût. Tant qu’elles tiennent, la démonstration est imparable. Quand elles cèdent, elle ne dit plus rien.
Or elles cèdent. La titrisation supposait que chacun voie les mêmes flux : personne ne savait ce que contenaient les paquets. Elle supposait la faillite indolore : elle a coûté un système bancaire. Les hypothèses n’étaient pas décoratives, elles étaient les conditions de validité.
Miller avait une réponse pour chaque cas. L’information manque parce qu’une garantie publique dispense d’y regarder. La faillite coûte parce que l’État la retarde. Le levier s’emballe parce qu’une banque centrale a promis de sauver. Chaque fois, l’écart entre le modèle et le monde s’explique par une intervention.
C’est là que la doctrine cesse d’être une théorie. Si les marchés tiennent, elle a raison. S’ils s’effondrent, c’est l’État, donc elle a raison encore. Aucun fait ne peut la démentir. Popper, qui siégeait à Vevey en 1947 aux côtés du maître de Miller, appelait cela une théorie infalsifiable.
Ainsi Merton Miller aura démontré que la structure financière ne crée aucune valeur, avant de consacrer sa vie à défendre les marchés qui la fabriquent — sans jamais admettre que la question puisse se poser en dehors des termes qu’il avait lui-même fixés.
Paul Corey