

Venezuela, Zimbabwe, Argentine, Grèce… France ?
Édito WOW! · 9 mars 2026
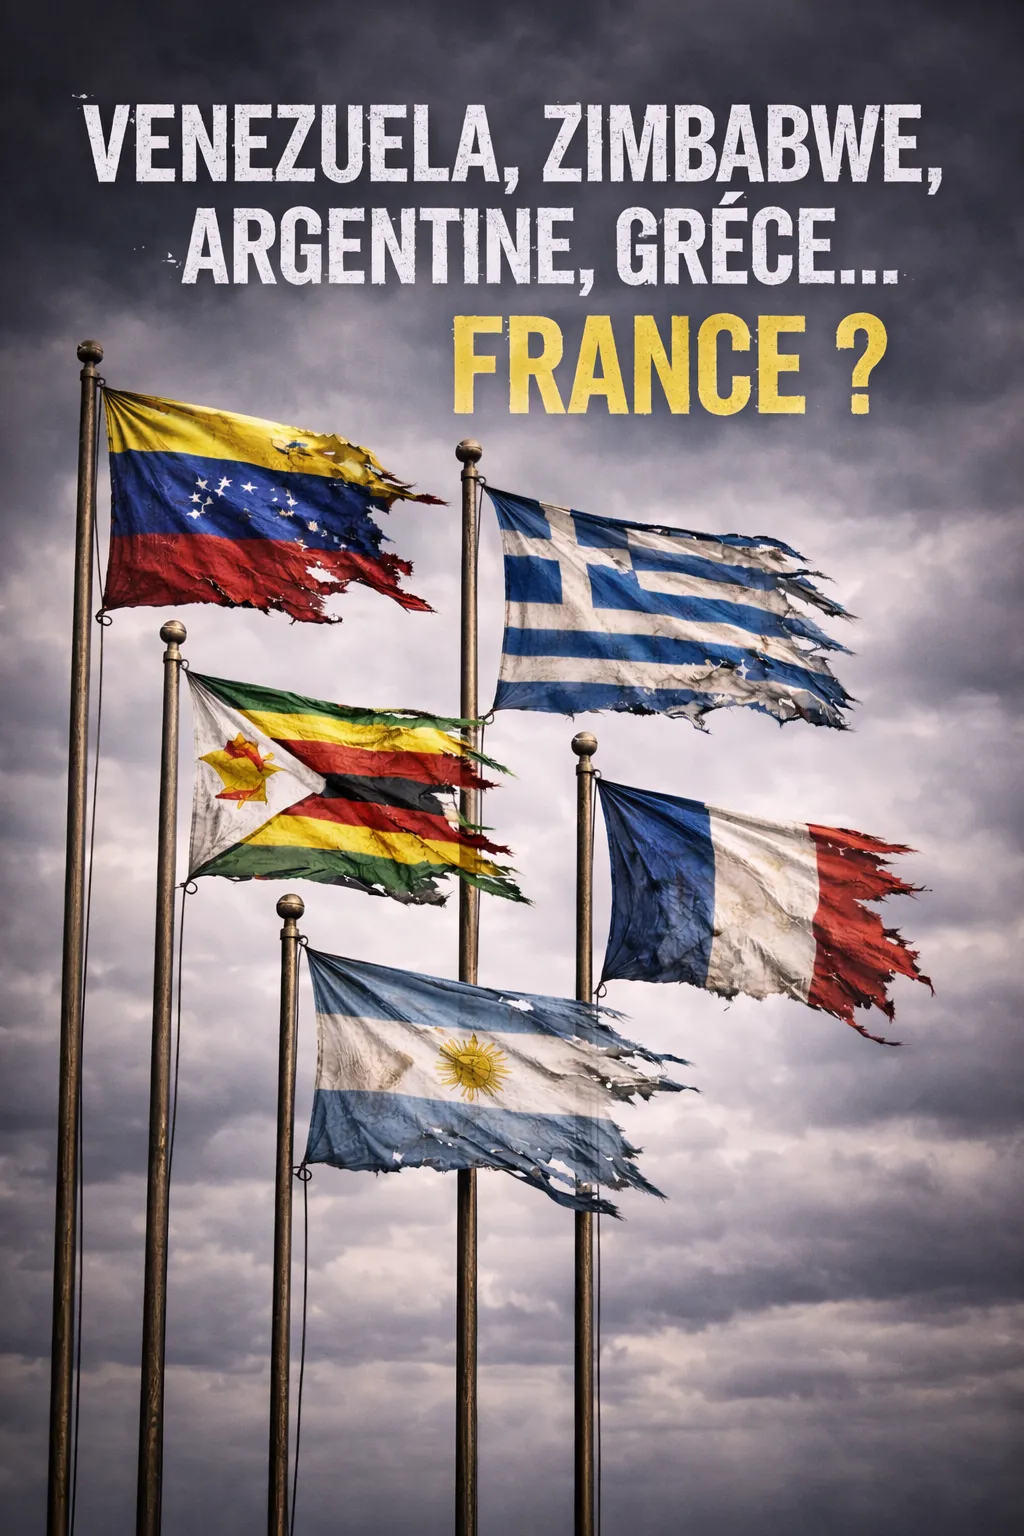
Le Venezuela possédait en 2000 les plus grandes réserves de pétrole au monde. Il a perdu 75 % de son PIB en six ans. Le Zimbabwe affichait en 1980 un taux d’alphabétisation de 85 %, un record continental. Il a connu une hyperinflation de 231 millions de pourcents. L’Argentine figurait parmi les dix pays les plus riches du XXᵉ siècle. Elle a accumulé depuis lors plus de dix crises monétaires majeures. Ces trajectoires ne sont pas des accidents. Elles obéissent à une logique que nous préférons croire étrangère.
En 2926, la France dispose d’institutions stables, d’une économie diversifiée, d’une justice fonctionnelle. Elle n’est ni Caracas ni Athènes. Et pourtant sa dette publique atteint 3 482 milliards d’euros — 117,4 % du PIB. Ses dépenses publiques représentent 57 % du PIB, un record parmi les grandes économies développées. Son déficit a atteint 5,8 % en 2024, loin au-delà du seuil de Maastricht. Les agences Fitch et Standard & Poor’s ont dégradé sa note souveraine à l’automne 2025. Et le pays emprunte désormais chaque année 300 - 350 milliards d’euros, un record historique.
Ces chiffres sont établis.
Ce qui frappe dans les effondrements documentés, c’est l’absence de rupture brutale à l’origine. Aucun de ces pays n’a décidé de s’effondrer. Chacun a fait des choix qui semblaient justifiés, voire populaires, sur l’instant. La redistribution de la rente pétrolière au Venezuela a réellement réduit la pauvreté entre 2003 et 2008. La réforme agraire au Zimbabwe répondait à une injustice historique réelle. Le populisme argentin a construit, dans les années 1940, une classe moyenne sans précédent en Amérique latine.
L’effondrement commence toujours par la dénégation et le déni de réalité.
Les économistes Carmen Reinhart et Kenneth Rogoff, tous deux spécialistes des crises financières et des dettes souveraines, professeurs à Harvard et anciens économistes en chef d’institutions internationales (Banque mondiale pour Reinhart, FMI pour Rogoff) sont surtout connus pour leur ouvrage majeur, This Time Is Different (2009).
Leur analyse de huit siècles de crises financières démontre que les épisodes d’endettement excessif, de bulles d’actifs et de défauts souverains obéissent à des schémas récurrents : phases d’euphorie et de crédit abondant, accumulation de dettes publiques et privées, conviction que l’économie est plus solide que par le passé, puis retournement brutal. Les gouvernements, comme les marchés, répètent toujours la même erreur — croire que « cette fois-ci, c’est différent » — alors que l’histoire montre que des niveaux élevés de dette finissent presque toujours par freiner la croissance ou provoquer un ajustement douloureux.
La deuxième cause commune est plus simple encore : une économie ne peut distribuer que ce qu’elle produit. Quand la dépense publique s’emballe indépendamment de la base productive, la différence est couverte par de la dette, de l’inflation — ou les deux. Le Venezuela l’a fait par création monétaire. L’Argentine par cycles répétés de déficits. La Grèce par des taux bonifiés que l’euro lui offrait à bon marché. Les réalités économiques sont comme la gravité, on ne peut pas y échapper.. à moins d'être hors sol mais ça ne dure jamais bien longtemps.
La troisième cause est institutionnelle. L’affaiblissement progressif des contrepoids — justice indépendante, banque centrale autonome, presse libre — ressemble à un luxe en temps d’urgence. Ces institutions sont en réalité des amortisseurs. Quand elles s’érodent, les erreurs ne sont plus corrigées. Elles s’accumulent jusqu’à l’irréversible.
A cet égard, la Grèce est le cas le plus inconfortable : membre de l’Union européenne, supervisée par Eurostat, auditée chaque année, elle a quand même construit une fiction budgétaire pendant une décennie — avec la complicité de banques d’affaires qui aidaient à maquiller les comptes.
Ce qui différencie la France de la Grèce de 2009 est précisément ce qui la rend plus vulnérable à la dégradation.
Sa taille lui permet de continuer à emprunter là où Athènes avait été coupée des marchés. Mais cette capacité d’emprunt facilite aussi le report indéfini des ajustements. La charge de la dette atteint 59 milliards d’euros en 2024 — deuxième poste budgétaire de l’État, devant la défense. Si la trajectoire actuelle se poursuit sans correction, la Cour des comptes estime que ce poste pourrait dépasser 107 milliards en 2029. Devant l’éducation nationale. Devant tout.
L’Argentine offre l’exemple le plus éducatif, justement parce qu’il n’est pas simple. Javier Milei a conduit une thérapie de choc qui produit des résultats sur l’inflation et les déficits. Mais le prix social est élevé : retraites amputées de 20 %, consommation en chute pendant quinze mois consécutifs, industrie en contraction de près de 10 %. L’Argentine démontre une autre réalité: quand on attend trop longtemps, les marges rétrécissent. Le choix se rétrécit entre un ajustement douloureux choisi et un effondrement chaotique subi.
La fenêtre de décision se ferme. Sans faire de bruit. Jusqu’au jour où l’on essaie de l’ouvrir et où elle est bloquée.
Les amortisseurs qui protègent la France — confiance des marchés, soutien de la BCE, épargne des ménages, solidarité européenne — ne sont pas infinis. Ils achètent du temps. La question n’est plus de savoir si la France va s’effondrer. Elle est dans combien de temps.
L’histoire économique dit une chose avec constance : les effondrements commencent toujours par des pays convaincus de leur exception. Et l’exception française est généralisée : modèle social, comptes publics, Vème République…
Les empires ne meurent pas assassinés. Ils se suicident. Comme Rome.
Retrouvez nos sources, nos textes et archives sur wow-media.fr
UN SUJET. DES FAITS. DES IDÉES. LE DÉBAT. UN ÉDITO
.
Paul Corey