

Connaissez-vous nos Prix Nobel (en économie) ? (2/4)
1983, 1988, 2014, 2019
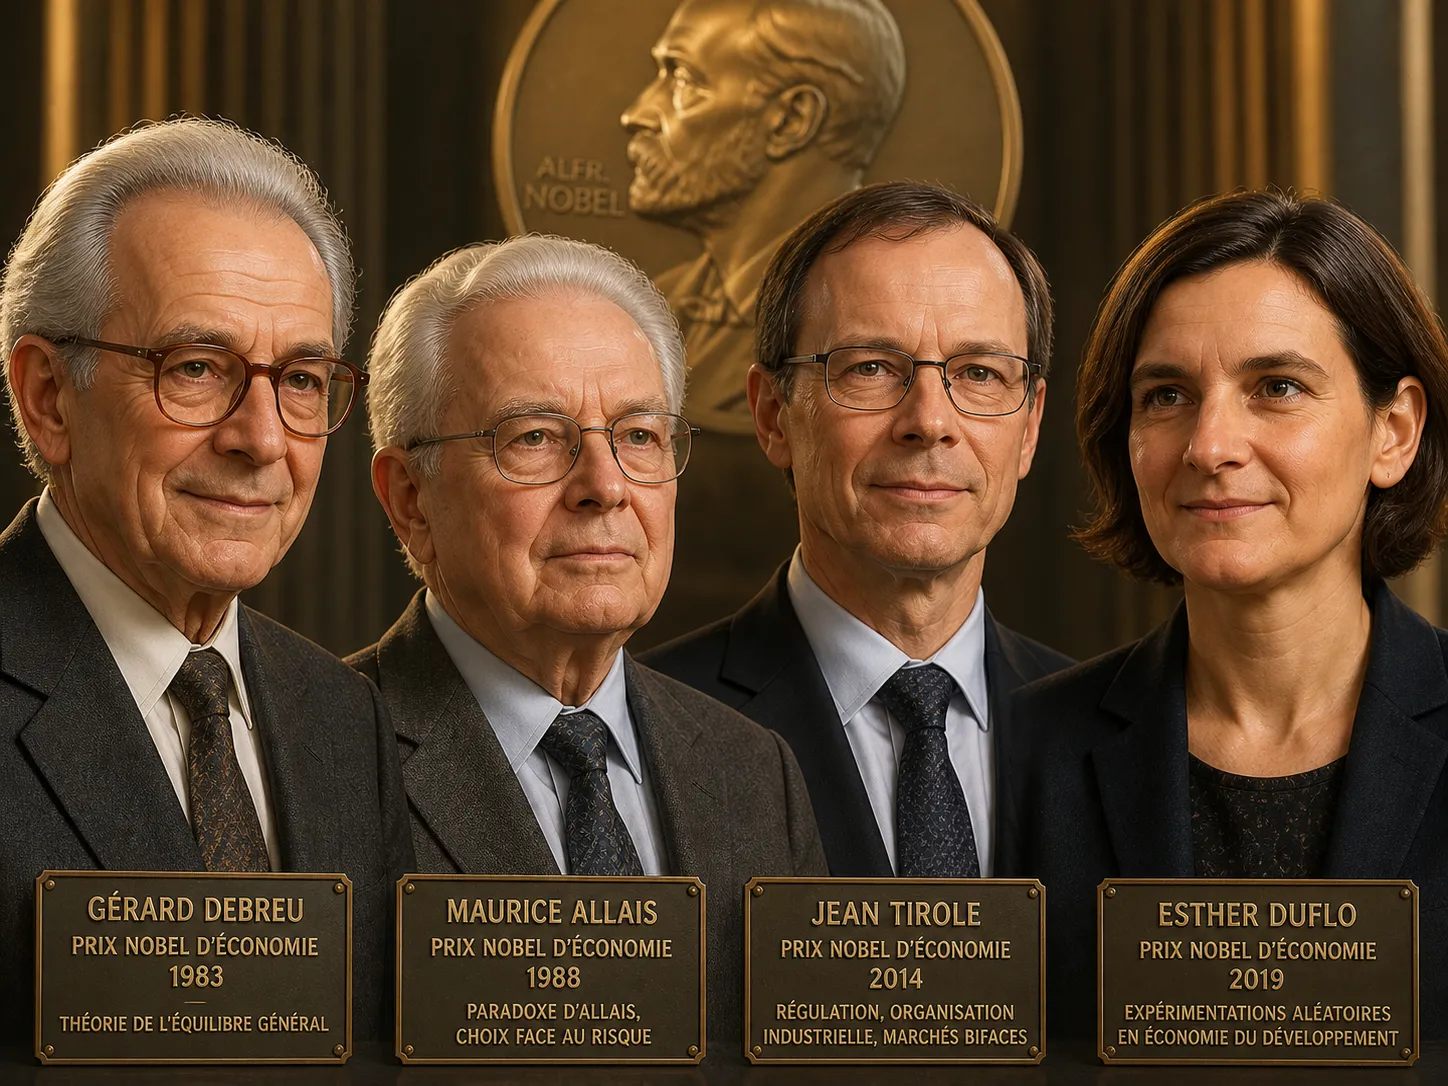
La France a produit quatre Prix Nobel d’économie. Quatre clés pour comprendre son propre destin. Quatre clés qu’elle s’obstine à ne jamais utiliser.
Maurice Allais (1911–2010) — Nobel 1988
Polytechnicien, ingénieur du Corps des mines, professeur à l’École des mines de Paris. Le seul des quatre à avoir fait toute sa carrière en France. Tempérament d’ours indépendant, à contre-courant : critique du libre-échange dérégulé, sceptique sur Maastricht, méfiant à l’égard de la finance globalisée. Pensée inclassable, ce qui explique en partie qu’il ait été longtemps ignoré du grand public français.
Il a reconstruit la théorie classique du choix rationnel face au risque. Et toute une œuvre, plus large, sur les monopoles, la monnaie, l’allocation du capital, qui mériterait à elle seule une redécouverte.
Le paradoxe d’Allais
Depuis von Neumann et Morgenstern (1944), la théorie économique classique suppose que l’humain, face à un choix risqué, calcule mentalement une espérance d’utilité : pour chaque résultat possible, on multiplie la probabilité par la satisfaction qu’il procure, on additionne, et on choisit l’option dont la somme est la plus élevée. Élégant, mathématique, intuitif. Et faux, dit Allais en 1953.
Démonstration en deux questions. Premier choix.
— Option A : vous recevez 1 million d’euros, à coup sûr.
— Option B : une loterie — 89 % de chances de gagner 1 million, 10 % d’en gagner 5, 1 % de ne rien gagner.
Vous avez choisi ? Bien. Second choix.
— Option C : 11 % de chances de gagner 1 million, 89 % de ne rien gagner.
— Option D : 10 % de chances de gagner 5 millions, 90 % de ne rien gagner.
L’écrasante majorité des gens choisit A dans la première paire (le million sûr), et D dans la seconde (le gros lot improbable).
Le piège. Mathématiquement, ces deux choix sont liés. Si l’on retire 89 % de chance de gagner 1 million à la fois de A et de B, on obtient exactement C et D. Donc, sous la théorie de l’utilité espérée, qui préfère A doit préférer C, et qui préfère B doit préférer D. La combinaison « A puis D » est mathématiquement interdite. Pourtant, c’est ce que tout le monde fait.
Ce que cela révèle. Quand la certitude est sur la table (option A : un million garanti), les humains la sur-pondèrent dramatiquement. Ils renoncent à l’espérance pour éviter le 1 % de risque de tout perdre. Une fois la certitude éliminée (C et D sont deux loteries), ils basculent vers le gros lot.
L’humain n’est pas un calculateur d’espérance. Il a une relation tordue aux probabilités : il sur-pondère les certitudes, sur-pondère les événements rares, sous-pondère les probabilités intermédiaires, ressent les pertes plus fortement que les gains équivalents.
Vingt-cinq ans plus tard, Kahneman et Tversky construiront sur ce socle leur prospect theory (1979), qui vaudra à Kahneman le Nobel en 2002. Allais avait ouvert la porte. Les Anglo-Saxons l’ont franchie et ont récolté la gloire mondiale.
Toute politique publique impliquant des choix risqués repose, qu’on le veuille ou non, sur une théorie implicite du choix humain. Retraites, assurance-chômage, fiscalité, communication sur les vaccins, débat nucléaire ou climat : si l’on suppose des citoyens calculateurs rationnels, on conçoit des politiques qui ne mordent pas. Si l’on intègre la sur-pondération de la certitude et l’aversion à la perte, on conçoit des incitations radicalement différentes.
Le « nudge » britannique (approche de politique publique fondée sur l’idée qu’on peut influencer les comportements sans interdire, sans sanctionner, sans subventionner — simplement en modifiant la façon dont les choix sont présentés) en a fait son fonds de commerce.
La France continue d’expliquer aux gens qu’ils devraient être rationnels.
Paul Corey