

Effacer la dette, comme en 1797 ?
Édito WOW! · 28 août 2026
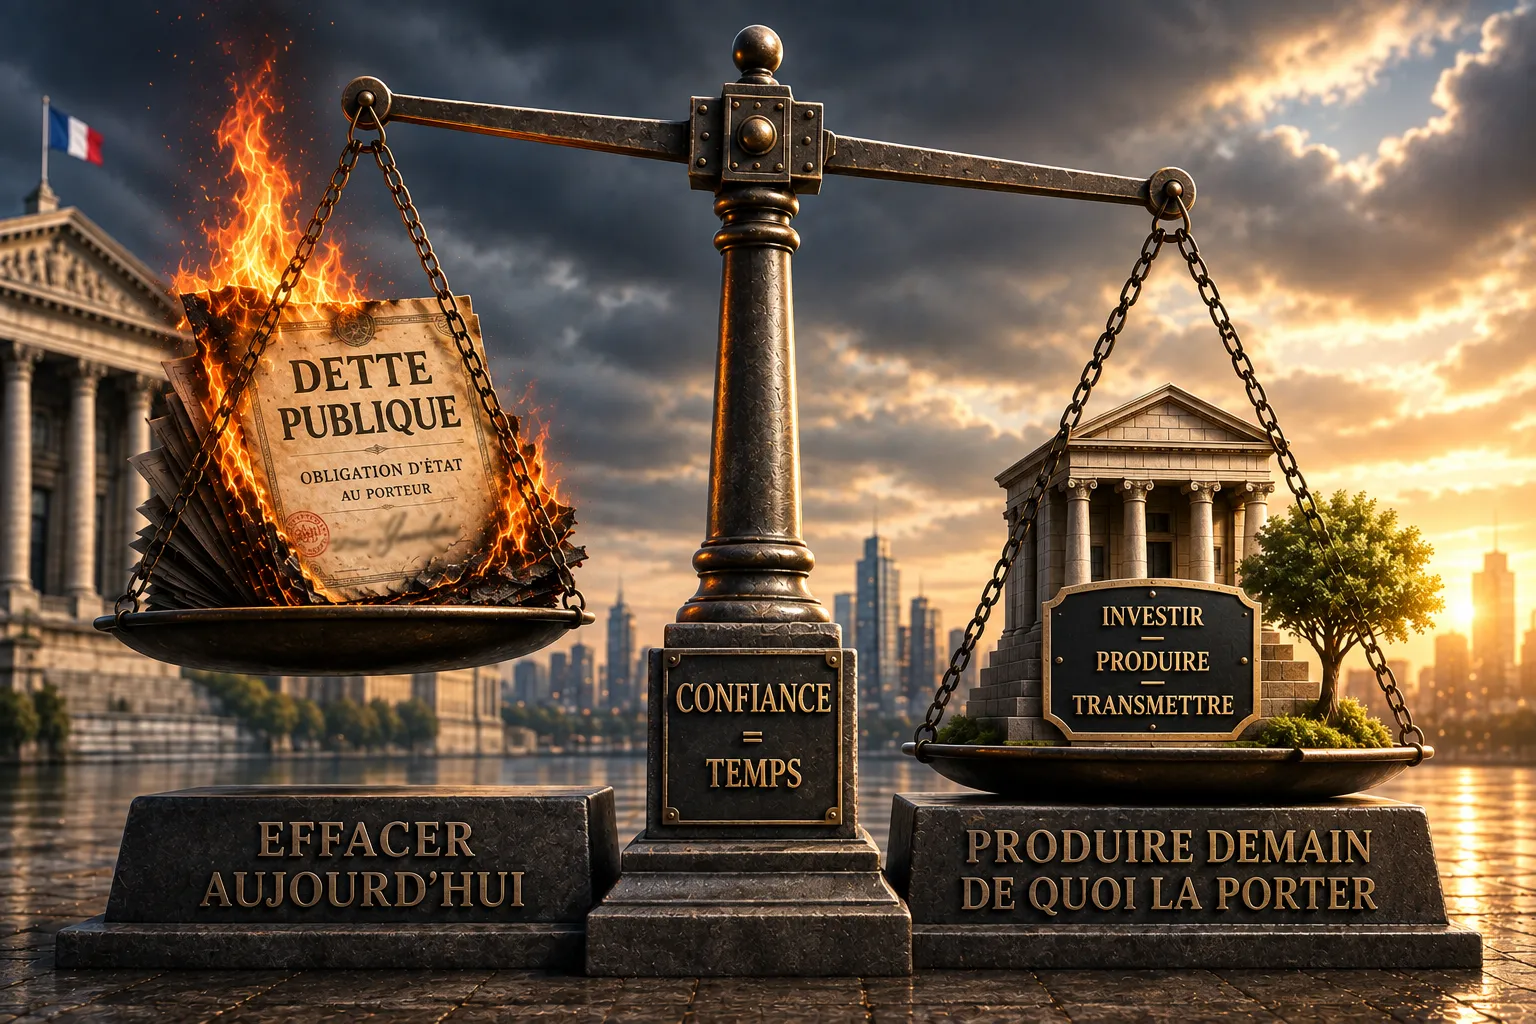
En 1797, une loi votée en une séance efface les deux tiers de la dette française. Deux ans plus tard, le budget est à l’équilibre. Vingt ans plus tard, la France emprunte encore à des conditions qui disent combien sa signature reste fragile.
Le 11 août dernier, l’État français empruntait à dix ans à 4,01 %, un seuil qu’il n’avait plus franchi depuis juin 2009. La charge des intérêts a approché 65 milliards d’euros en 2025. Elle progressera mécaniquement à mesure que les emprunts presque gratuits des années 2010 arriveront à échéance.
Face à cette dérive, revient une solution spectaculaire, immédiatement compréhensible, et séduisante parce qu’elle semble éviter tous les arbitrages.
Effacer.
La logique se veut arithmétique. La dette publique française atteint 3 536 milliards d’euros, mais tout n’y est pas rayable d’un trait de plume : collectivités et organismes de sécurité sociale entrent dans le total. La dette négociable de l’État représente 2 882 milliards. Effaçons-en un tiers. 961 milliards disparaissent.
Une banqueroute peut réussir parfaitement dans les comptes et coûter très cher au pays.
Le 30 septembre 1797, le Directoire fait face à des finances exsangues, une monnaie ravagée par l’effondrement des assignats et une dette devenue impossible à servir. Il choisit la banqueroute des deux tiers. Les créances sont transformées en titres utilisables pour acquérir des biens nationaux. Leur valeur s’effondre en quelques mois. Le dernier tiers reste inscrit au Grand Livre de la dette publique et continue d’être servi.
Sur le papier, l’opération est redoutablement efficace. La charge diminue, les finances se réorganisent, le budget revient à l’équilibre en deux ans. Les chiffres immédiats donnent raison au Directoire.
Mais ce que coûte une banqueroute ne figure pas dans les comptes du lendemain, mais dans ceux des décennies suivantes : dans la décote des titres, dans le rendement exigé par les créanciers, dans les intermédiaires qu’il faut rémunérer pour replacer la dette, parfois dans l’impossibilité de trouver un prêteur.
En fait, l’effacement revient à sortir de la dette du Grand Livre pour en créer une autre, hors Grand Livre, qui est celle de la confiance détruite. Autrement plus difficile et plus longue à effacer.
Un taux souverain est le prix du temps plus le prix du risque.
À cette époque, l’État emprunte sous forme de rentes perpétuelles. Un titre promet cinq francs chaque année, indéfiniment. Le prêteur ne récupère jamais son capital à une échéance fixée, mais il peut revendre son titre.
Supposons qu’il paie cent francs pour recevoir cinq francs par an. Son placement rapporte 5 %. Supposons maintenant qu’il doute de la France. Cinq francs ne lui suffisent plus pour immobiliser cent francs, il en veut près de 9 %. Le gouvernement peut continuer d’écrire cinq francs sur son titre : le marché n’en donnera plus que cinquante-six. Cinq francs sur cinquante-six, c’est près de 9 %.
Plus le prêteur doute d’être remboursé, plus il exige d’être rémunéré pour accepter la promesse. On peut supprimer une dette par la loi. Il est plus difficile d’obliger quiconque à acheter la suivante. La défiance d’aujourd’hui devient la charge de demain.
La confiance ne se décrète pas, elle se construit.
En janvier 1800, Bonaparte crée la Banque de France. Trois ans plus tard, le franc germinal établit un nouvel ordre monétaire. L’impôt se réorganise, l’administration se consolide, l’État napoléonien reconstruit méthodiquement ses finances.
En 1816 encore, l’État place une rente de cinq francs pour 57,5 francs encaissés par rapport à 100 espérés. Pour l’acheteur, le rendement approche 8,7 % par an, sans terme. En février 1817, la France cherche à lever 315 millions : deux grandes maisons de Londres et d’Amsterdam acceptent de porter l’opération, prennent les titres très au-dessous du nominal, puis les replacent auprès des investisseurs. Le pays paie deux prix. Celui qu’exige le marché, et celui des intermédiaires nécessaires pour y revenir.
Le prêteur se souvient longtemps, mais il regarde surtout devant lui.
Il serait faux d’attribuer tout cela à la seule banqueroute de 1797. Entre-temps, la France a connu l’Empire, vingt années de guerres presque ininterrompues, Waterloo, deux invasions, l’occupation étrangère et plusieurs changements de régime. Le marché ne juge jamais un défaut isolément. Il juge ce que ce défaut lui apprend sur l’avenir.
Après la défaite de 1870, le pays doit verser à l’Allemagne une indemnité de cinq milliards de francs. Deux immenses emprunts sont lancés. Ils rencontrent un succès spectaculaire, et à des conditions que le Directoire n’aurait pas osé espérer.
Entre 1797 et cette réussite, trois quarts de siècle ont passé. La France y a reconstruit sa crédibilité, accumulé de l’épargne, développé son économie et démontré sa capacité à lever l’impôt. Les prêteurs ne financent pas un souvenir. Ils financent une probabilité.
Plus l’opération est brutale et unilatérale, plus il faut de temps pour reconstruire la signature.
En 1953, les créanciers de l’Allemagne de l’Ouest se réunissent autour d’une table. Vingt et un pays réduisent la dette extérieure allemande, étalent les remboursements et les adaptent à la capacité du pays à produire des devises. Il s’agit moins de récupérer de l’argent que de rendre le débiteur solvable. L’accord est signé en février. La croissance qui ramènera l’Allemagne des ruines au premier rang industriel européen commence dans la foulée.
En 2012, la Grèce restructure elle aussi par la négociation, mais sous la contrainte de ses partenaires et dans l’urgence. Ses créanciers privés acceptent une perte massive, et le système bancaire grec, qui détenait une part importante des titres, doit être recapitalisé sur fonds publics. Il faudra attendre octobre 2023 pour que le pays retrouve la catégorie investissement, treize ans après l’avoir perdue.
En 2001, l’Argentine cesse seule de servir une dette gigantesque. Elle obtient l’allégement immédiat qu’apporte tout défaut. Elle hérite aussi de quinze années de procédures judiciaires avant de pouvoir emprunter de nouveau à l’international.
En 1918, la Russie soviétique répudie unilatéralement les dettes du régime précédent. Des centaines de milliers de porteurs français découvrent alors une vérité que les bilans nationaux dissimulent : lorsqu’un État décide qu’il ne doit plus rien, quelqu’un, ailleurs, découvre simultanément qu’il ne possède plus rien. Le contentieux ne sera soldé qu’en 1997, quatre-vingts ans plus tard.
Bonn négocie : la croissance repart aussitôt. Athènes négocie sous contrainte : treize ans. Buenos Aires agit seule : quinze ans. Moscou efface : quatre-vingts ans. Le Directoire tranche en une séance. Vingt ans plus tard, la France emprunte encore à des conditions qui disent la fragilité de sa signature. Trois quarts de siècle plus tard, cette signature reconstruite permet enfin le succés des emprunts de 1871. La méthode ne décide pas seulement du montant effacé. Elle fixe la durée de la peine.
Une dette d’État est toujours le patrimoine de quelqu’un d’autre.
C’est l’aspect le plus trompeur du mot effacer. On efface une ligne sur un tableau. On n’efface pas la richesse correspondante sans propriétaire.
Les non-résidents détiennent 55 % de la dette négociable française. Le reste est en France, dans les bilans des banques, des assureurs et des fonds. Appliquée aux 961 milliards effacés, cette proportion représente plus de 430 milliards détenus par des investisseurs résidents. Derrière ces bilans se trouve l’épargne des ménages.
Quand l’État annule une obligation détenue par un assureur, la perte n’est pas abolie. L’État inscrit cent de dette en moins, l’assureur cent d’actifs en moins. Si ses fonds propres absorbent le choc, ils diminuent. S’ils n’y suffisent pas, il faut le recapitaliser. Si une banque systémique vacille, la puissance publique intervient. Si des assurés doivent être protégés, la charge revient au contribuable par une autre porte.
Le passif de l’un est l’actif de l’autre. Aucune loi n’abolit cette identité comptable. Une banqueroute ne décide donc pas seulement combien l’État cesse de payer. Elle décide surtout qui paiera à sa place. Un créancier étranger, une banque, un assureur, un épargnant, une banque centrale, et parfois, au terme du circuit, le contribuable lui-même.
L’arithmétique de la banqueroute ne fonctionne qu’à une condition : que les prêteurs ne réagissent pas.
Supposons que les 2 882 milliards de dette négociable finissent par coûter en moyenne 3,5 %. La charge atteindrait 100 milliards par an. Effaçons-en un tiers : il reste 1 921 milliards. À 5 %, leur charge atteint déjà 96 milliards. À 5,2 %, elle retrouve les 100 milliards du point de départ. À 7,5 %, elle dépasse 144.
Moins de deux points de hausse suffisent, une fois diffusés dans le stock, à absorber toute l’économie procurée par l’effacement d’un tiers du capital.
Rien ne se produirait instantanément, bien sûr. Les titres non effacés conserveraient leurs coupons contractuels et le renchérissement se diffuserait au fil des nouvelles émissions. Cette précision révèle cependant le vrai danger de la banqueroute: la capacité d’emprunt plutôt que la hausse inéluctable des taux
Quand certains rendements grecs ont dépassé 40 %, le pays a vécu des financements de ses partenaires et du Fonds monétaire international. À partir d’un certain niveau, le taux devient porte close.
Aucun pays ne peut se passer d’emprunter. La dette est utile et indispensable.
Un pont, une université, une ligne ferroviaire rendent des services pendant plusieurs générations. Il est parfaitement rationnel d’en répartir le coût dans le temps. L’endettement permet d’absorber une guerre, une pandémie ou une crise sans en faire supporter la charge entière à une seule génération. Les obligations souveraines servent enfin de réserves, de garanties et de références de prix à tout le système financier.
Une dette productive transmet aux générations suivantes un passif et l’actif qui permettra de le supporter. Une dette qui finance durablement le présent ne transmet que le passif. Une banqueroute, elle, transmet un précédent : la preuve qu’un engagement de l’État s’annule dès que son respect devient coûteux.
Un État moderne ne rembourse d’ailleurs pas sa dette comme un ménage finit de payer sa maison. Chaque année, des centaines de milliards de titres arrivent à échéance et doivent être refinancés, auxquels s’ajoute le déficit courant. Effacer dégrade l’accès au crédit au moment précis où l’État continue d’en avoir besoin.
Une restructuration sauve un pays insolvable. Elle ruine un pays solvable.
Lorsqu’un État ne peut matériellement plus payer, que personne ne veut plus lui prêter, qu’une guerre a détruit sa capacité productive, continuer à prétendre que toutes les créances seront honorées aggrave la catastrophe. La restructuration devient alors le traitement extrême d’une situation qui ne laisse plus d’ autre solution.
L’Allemagne de 1953 sortait d’une guerre qui l’avait détruite. La Grèce de 2012 avait perdu son accès aux marchés. L’Argentine de 2001 achevait une crise bancaire et monétaire majeure. La Russie de 1918 traversait une révolution.
La France de 2026 n’en est pas là. Elle possède une économie immense, un patrimoine considérable, une épargne abondante, une capacité fiscale exceptionnelle et, malgré la hausse des taux, un accès intact aux marchés. Elle possède surtout ce que les pays arrivés au défaut avaient déjà perdu.
Ce 28 août, Fitch examine de nouveau la signature française. Son verdict ne portera ni sur le Directoire, ni sur les emprunts russes, ni sur la Grèce de 2012. Il portera sur ce que la France promet aujourd’hui de faire demain, et sur la crédibilité de cette promesse.
Une signature d’État ressemble à une digue qui se construit couche après couche : un budget voté, un impôt prélevé, une obligation remboursée, une crise traversée. Chacun de ces actes paraît banal. Leur accumulation produit pourtant un actif extraordinaire, la conviction qu’un papier signé aujourd’hui par la République vaudra encore quelque chose à son échéance.
Cette confiance donne davantage que de l’argent bon marché. Elle donne du temps. Le temps d’investir avant d’avoir produit les revenus correspondants. Le temps de reconstruire après une catastrophe. Le temps, surtout, de décider soi-même de ses choix plutôt que de les négocier dans l’urgence avec ceux dont on dépend pour continuer à payer.
La capacité d’emprunter est un patrimoine collectif des plus précieux. La compromettre peut coûter plusieurs décennies.
Pourtant, le candidat Jean-Luc Mélenchon propose de transformer en dettes perpétuelles à taux nul les titres détenus par la BCE et de lui faire racheter ceux qui circulent sur les marchés. Il résume l’idée d’une formule : « il suffit d’y aller, les prendre et les foutre au feu ».
Ainsi, la “solution magique” dispense de répondre à la question que tout programme doit affronter : comment se finance-t-il ?
Pour 2027, la priorité n’est pas d’effacer la dette d’hier. Elle est de produire demain de quoi la porter.
Retrouvez nos sources, nos textes et archives sur wow-media.fr
UN SUJET. DES FAITS. DES IDÉES. UN ÉDITO. VOTRE DÉBAT
Paul Corey