

La dette, marche après marche
Choisir l’effort en 2027, ou laisser un jour les créanciers en fixer les règles.
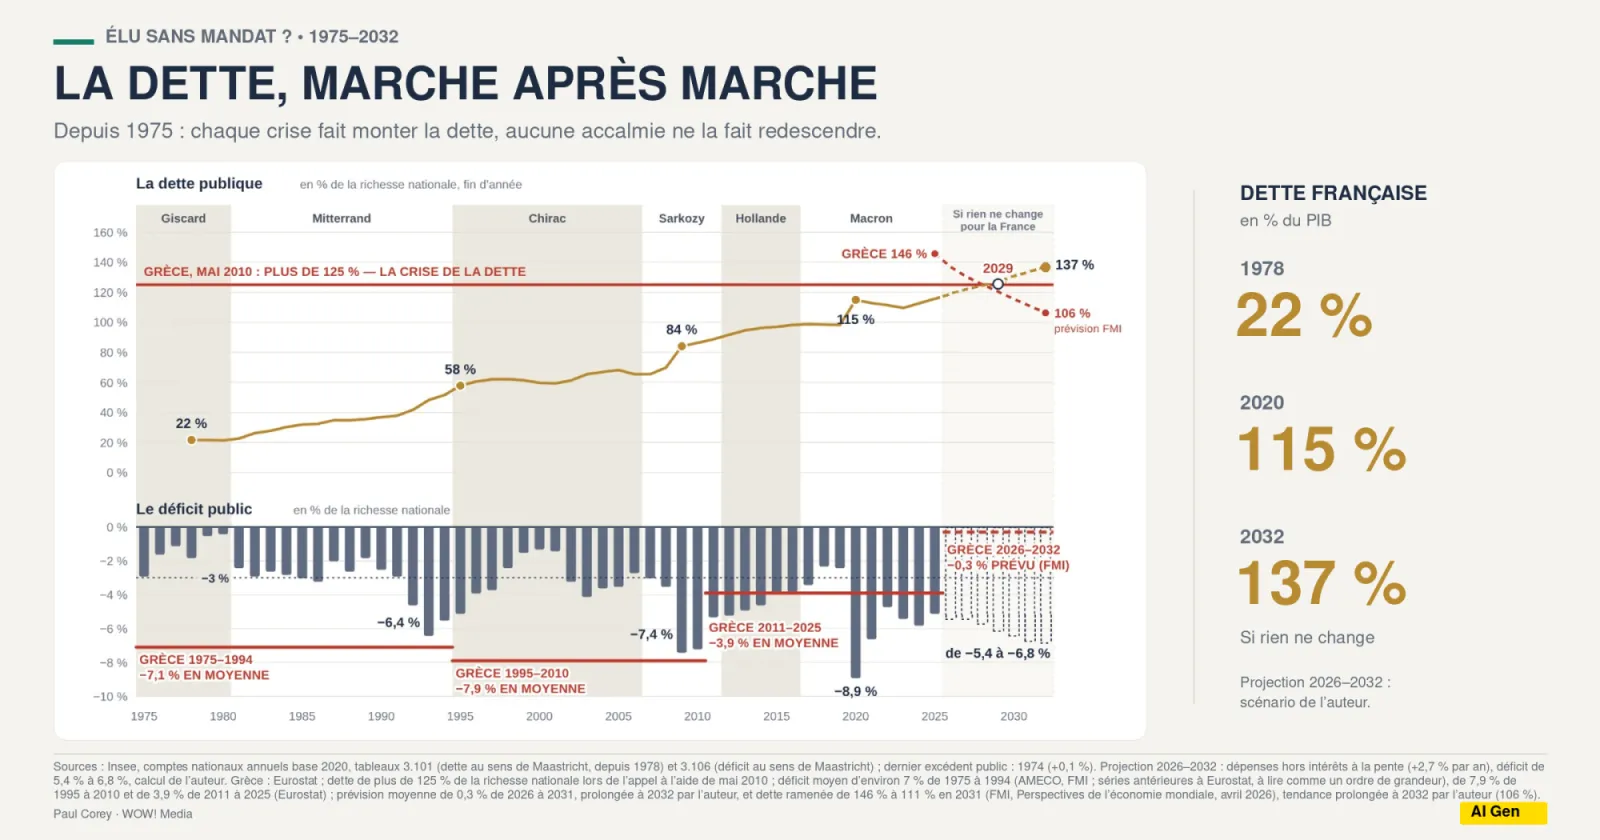
En mai 2010, la Grèce appelait l’Europe et le FMI au secours. Sa dette de fin 2009 était finalement évaluée à près de 127 % de sa richesse nationale. Vers la fin de cette décennie, si la France poursuit sa dérive, les deux courbes pourraient se croiser : Athènes descendrait sous le niveau vers lequel Paris continue de monter. Le pays naguère montré du doigt passerait devant celui qui lui faisait la leçon.
La France entretient avec sa dette une relation d’une étrange constance. Depuis 1975, ses comptes publics sont déficitaires. Plus de cinquante ans, sous toutes les présidences, toutes les majorités, toutes les conjonctures.
Le dernier excédent public remonte à 1974. La responsabilité traverse les camps. Cette permanence invite à regarder l’architecture même de la décision publique.
L’escalier à cliquet.
Chaque grande crise fait monter la dette d’une marche. Les accalmies permettent parfois une baisse, mais elles ne suffisent pas à effacer les marches précédentes. Fin juin 2026, la dette française atteignait 119 % du PIB. Le cliquet finit toujours par reprendre.
Beaucoup imaginent que les crises fabriquent la dette. Les années calmes la fabriquent aussi, lorsque les dépenses dépassent durablement les recettes. En période de choc, le déficit peut être nécessaire : l’État amortit la chute.
Le problème commence ensuite, quand les marges ne sont pas reconstituées et que l’exception devient le régime ordinaire.
La France a oublié de redescendre.
La mécanique est simple : lorsque la dette augmente plus vite que la richesse nationale, son poids s’alourdit. Le déficit qui permet de stabiliser ce poids dépend donc de la croissance et du niveau d’endettement. Les 3 % ne sont pas une frontière magique.
Avec une croissance modeste et des déficits persistants autour de 5 %, la France continue de monter.
La crise grecque n’a pas éclaté parce que la dette venait de franchir un chiffre fatidique. Elle est née d’une conjonction : une dette élevée, un déficit devenu incontrôlable et des comptes dont la falsification avait masqué la gravité.
Pour 2009, le déficit fut finalement évalué à 15,4 % du PIB. Les prêteurs ont découvert à la fois l’ampleur du déséquilibre et l’absence d’un thermomètre fiable.
La confiance s’est effondrée.
La France n’est pas aujourd’hui dans cette situation. Son déficit, de l’ordre de 5 % du PIB, reste très inférieur à celui de la Grèce à la veille de son sauvetage. La comparaison des dettes ne suffit donc pas à annoncer une répétition de la crise grecque. Mais cette différence ne dispense pas de regarder la direction.
Ce qui inquiète dans le cas français, c’est la permanence du déséquilibre.
Les déficits se succèdent, la dette s’alourdit et le redressement reste à démontrer. Les prêteurs peuvent accepter une dette élevée lorsqu’ils croient à sa maîtrise. Une trajectoire qui se dégrade durablement, sans réponse crédible, finit par mettre cette confiance à l’épreuve.
Le danger français tient autant à la direction qu’au niveau.
Il n’existe pas de seuil universel au-delà duquel les marchés ferment leur porte. Leur confiance dépend de la capacité du pays à honorer ses engagements et à inverser sa trajectoire. Chaque redressement annoncé puis différé fragilise cette crédibilité. La frontière réelle se déplace avec la confiance des prêteurs.
Le redressement grec fut long et douloureux. Il a reposé sur des réformes, une austérité sévère, mais aussi sur une restructuration de la dette et sur l’aide des partenaires européens. Son coût social interdit d’en faire une recette indolore. Son résultat interdit de prétendre qu’aucun redressement n’est possible.
Athènes a dégagé un excédent public en 2024 comme en 2025.
La France demeure déficitaire, même avant le paiement des intérêts. Le pays naguère montré du doigt a retrouvé une discipline budgétaire que Paris peine encore à construire.
Le graphe prolonge cette divergence. Pour la France, il présente un scénario de continuité : le déficit part de 5,4 %, puis dérive progressivement jusqu’à 6,8 %, sous l’effet notamment de la hausse de la charge de la dette et des dépenses de défense. Dans ce scénario, la dette atteindrait 137 % du PIB en 2032.
Ce chiffre décrit une trajectoire conditionnelle. Il montre où pourrait conduire la poursuite des déséquilibres, sans redressement suffisant.
Pour la Grèce, le FMI prévoit une dette ramenée d’environ 146 % du PIB en 2025 à 111 % en 2031. Le prolongement retenu dans le graphe la situe autour de 106 % en 2032.
La Grèce descend. La France continuerait de monter.
La leçon grecque porte pourtant une espérance. Un pays profondément fragilisé peut retrouver une trajectoire soutenable. La France dispose encore d’une liberté que la Grèce avait perdue au plus fort de la crise : choisir le moment, la méthode et la répartition de l’effort.
Ces réalités imposent trois exigences.
Retrouver un excédent hors intérêts, pour que les recettes couvrent les dépenses avant le paiement des intérêts et que la dette cesse de nourrir la dette.
Reconstituer des marges dans les années calmes, pour pouvoir protéger les Français lors des prochaines crises. Réduire le poids de la dette aujourd’hui, c’est préserver notre capacité d’agir demain.
Rendre la trajectoire lisible et crédible, avec une règle d’or. L’Allemagne a inscrit dans sa Constitution un « frein à l’endettement » : l’emprunt fédéral hors effets de la conjoncture est plafonné à 0,35 % du PIB, avec des exceptions, notamment élargies en 2025 pour la défense.
La France devrait, elle aussi, se donner une règle qui engage les gouvernements successifs : un cap, des exceptions encadrées, un contrôle indépendant et l’obligation de corriger les écarts.
Un redressement décidé à temps permet de choisir les priorités et de partager l’effort. Imposé dans l’urgence, il réduit cette liberté. L’échéance de 2027 offre l’occasion de demander aux Français un mandat explicite pour agir.
En 2026, la question n’est plus de savoir si la France doit se redresser, ni même si elle le peut. Elle le peut. La vraie question est de savoir qui tiendra la plume : ses électeurs ou ses créanciers.
Paul Corey