

Héritage : à qui appartient vraiment le fruit d’une vie de travail ?
À la Toussaint, on fleurit les tombes de ceux qui ont tout construit. Le fisc, lui, se sert sur ce qu'ils ont laissé.
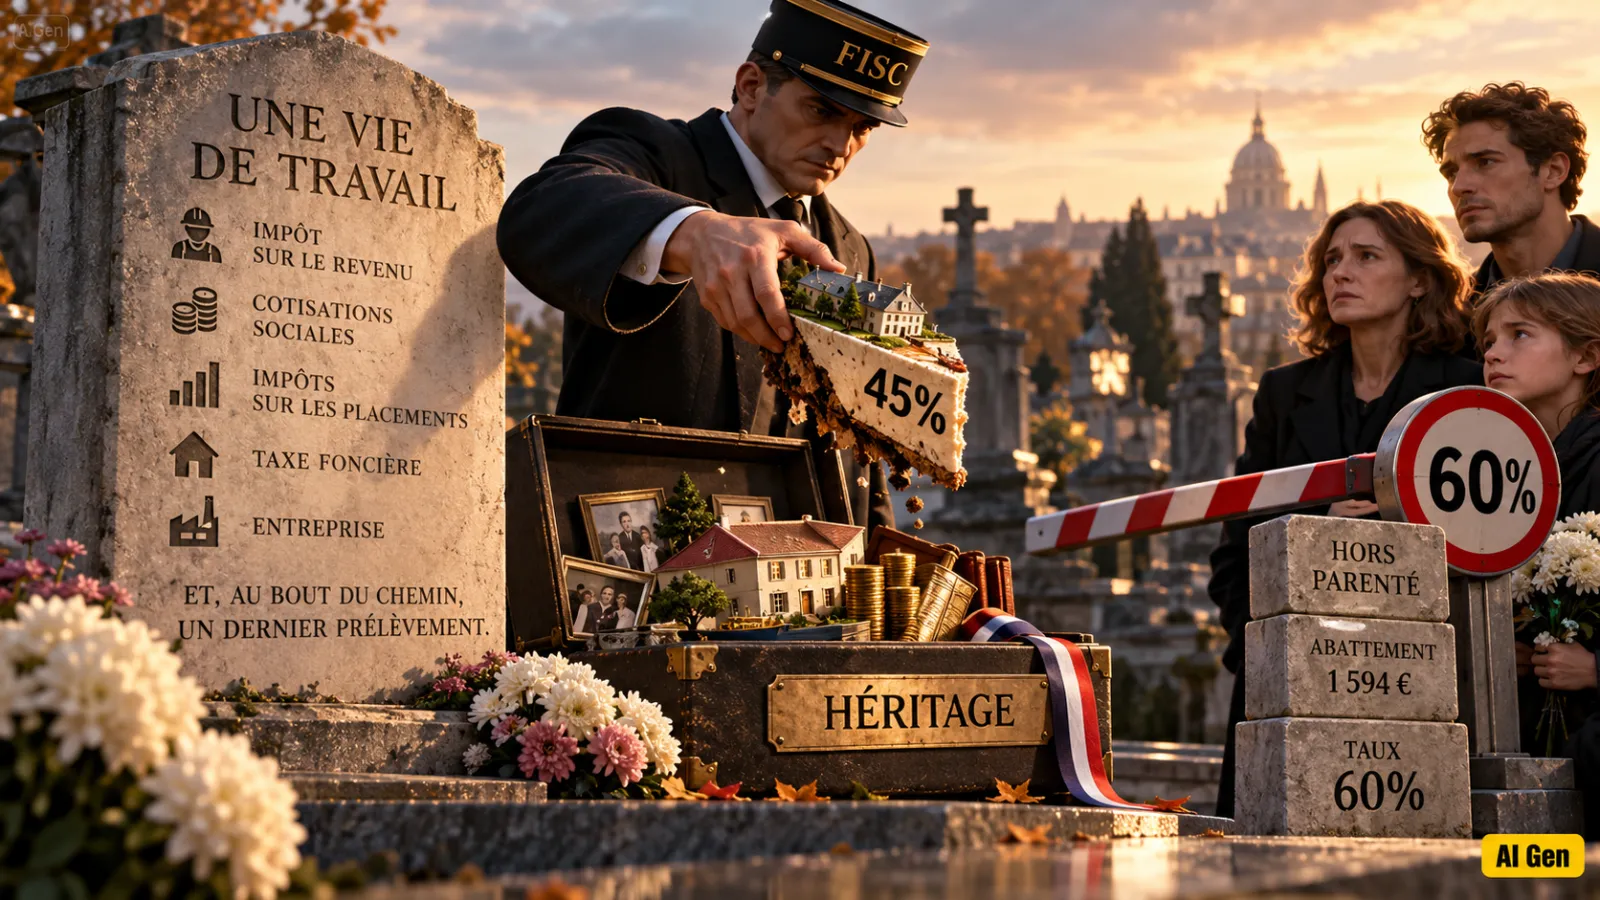
Demain, la France fleurira ses tombes. Le fisc, lui, présentera l’addition. Toute une vie pour travailler, épargner, acheter une maison, bâtir une entreprise. Des impôts sur les revenus, sur les placements, sur la propriété. Et, au bout du chemin, un dernier prélèvement lorsque ce patrimoine change de mains.
Au-delà du montant prélevé, une question demeure.
Jusqu’où l’État peut-il disposer du fruit d’une vie de travail ?
La France est devenue une société d’héritiers tardifs. Selon les estimations de Thomas Piketty, la part du patrimoine hérité dans le patrimoine total est passée d’environ 35 % dans les années 1970 à près de 60 % aujourd’hui. Et l’on hérite désormais autour de cinquante ans, lorsque les grandes décisions de la vie sont souvent déjà prises. Pour combattre cette concentration, certains proposent de taxer davantage les successions. Mais pourquoi ne pas commencer par faciliter la circulation du patrimoine entre générations ?
Prenons une vie ordinaire.
Le salaire a supporté l’impôt sur le revenu et les cotisations sociales. Les revenus de l’épargne ont été taxés. La maison a payé la taxe foncière pendant trente ans. Puis vient la succession. Après un abattement de 100 000 euros par enfant, inchangé depuis 2012, le barème grimpe jusqu’à 45 %.
Juridiquement, les impôts frappent des opérations différentes. Économiquement, c’est bien le même patrimoine familial qui supporte des prélèvements successifs.
Mais le plus révélateur est ailleurs.
Vous souhaitez léguer à un filleul, à une voisine qui vous a accompagné pendant vingt ans, à un jeune artisan qui reprendra votre atelier ? Sans lien de parenté reconnu, le fisc prélève 60 % de la part taxable, après un abattement dérisoire de 1 594 euros. En France, le lien du sang bénéficie d’un privilège fiscal que le lien du cœur ne connaît pas.
Le Code civil ajoute sa propre contrainte.
Avec trois enfants, les trois quarts du patrimoine leur sont réservés. Vous ne disposez librement que du dernier quart. Autrement dit, la loi décide largement à qui vous pouvez transmettre, tandis que le fisc décide combien le bénéficiaire pourra conserver. Votre patrimoine vous appartient, mais votre liberté d’en disposer demeure sous conditions.
Cette conception rappelle, par son esprit plus que par son droit, l’ancienne mainmorte féodale. La Révolution avait voulu libérer la propriété des contraintes seigneuriales. Deux siècles plus tard, l’État républicain encadre étroitement sa transmission.
La comparaison historique a ses limites, mais la question demeure : pourquoi la mort devrait-elle donner à la puissance publique un droit supplémentaire sur ce qu’un individu a construit ?
Les conséquences sont très concrètes.
Une maison familiale vendue pour acquitter les droits. Une entreprise dont la transmission exige des montages complexes. Des parents qui conservent leur patrimoine jusqu’à un âge avancé, pendant que leurs enfants empruntent pour se loger ou entreprendre. Certes, des abattements et des dispositifs spécifiques existent déjà. Mais ils n’effacent ni la complexité ni les inégalités de traitement.
Et pour quel rendement ? Les droits de succession ont rapporté 16 milliards d’euros en 2025, moins de 1 % des dépenses publiques. Une recette qui compte pour l’État, mais dont le poids devient considérable pour certaines familles.
Nos voisins ont fait d’autres choix.
En Italie, chaque enfant bénéficie d’un abattement d’un million d’euros, puis d’un taux de 4 %. En Allemagne, l’abattement atteint 400 000 euros par enfant. La France conserve un abattement de 100 000 euros et un barème progressif pouvant atteindre 45 %. Ces différences ne résument pas à elles seules les systèmes fiscaux, mais elles montrent que d’autres équilibres sont possibles.
Une réforme s'impose. Elle doit reposer sur trois libertés.
La liberté du temps. Encourager les donations précoces pour que le patrimoine arrive lorsqu’il sert à acheter, créer, investir ou élever des enfants.
La liberté du choix. Assouplir la réserve héréditaire et réduire fortement la taxation des transmissions hors parenté.
La liberté du patrimoine. Relever les abattements et les indexer sur l’inflation, pour éviter que leur valeur réelle ne s’érode année après année.
Les défenseurs des droits de succession avancent un argument sérieux : l’héritage procure un avantage que son bénéficiaire n’a pas personnellement gagné et peut perpétuer les inégalités.
Mais une société plus prospère et plus juste ne doit-elle pas surtout favoriser la création de richesses, leur circulation plus précoce et la liberté de chacun d’en disposer ?
Toute richesse se crée pour être transmise. Entraver la transmission, c’est tarir la source.
Demain, nous honorerons les morts. Et si nous commencions par respecter davantage la volonté des vivants ?
UN SUJET. UN ÉDITO. DES IDÉES. UN FONDS.
Libre. Indépendant. Différent. Nécessaire.
Paul Corey