

John maynard Keynes
Keynes a donné aux États une raison de dépenser. Ils ont souvent oublié qu’il parlait surtout des crises.
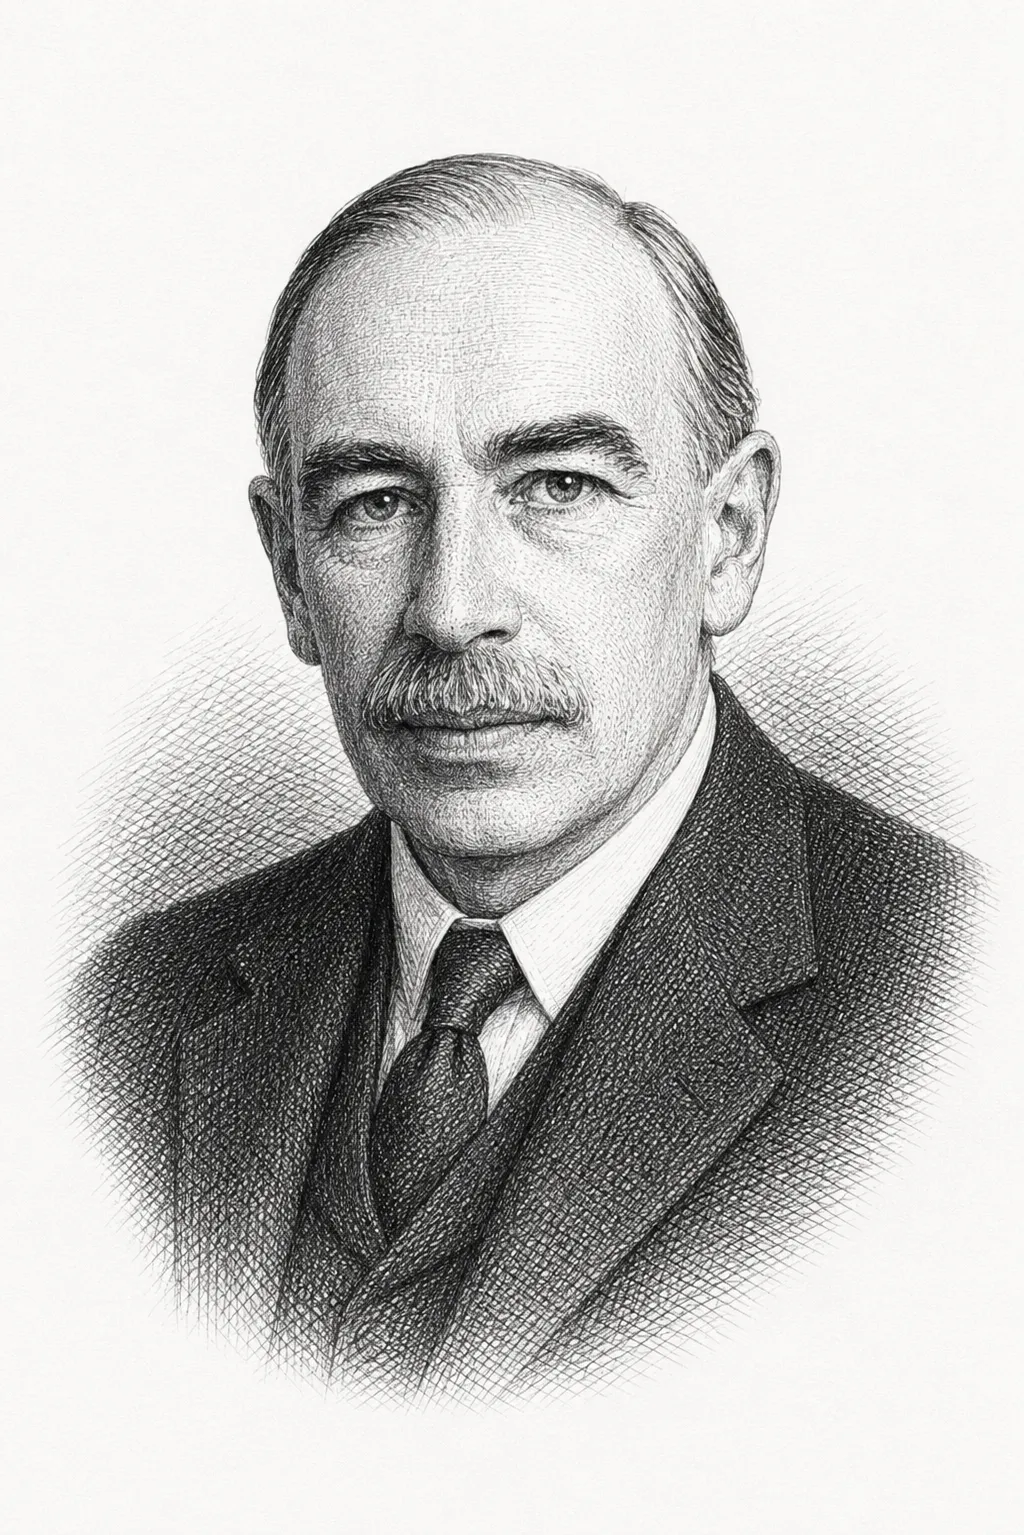
Il dénonça les marchés comme des casinos gouvernés par l’instinct, tout en y spéculant avec profit toute sa vie.
Né le 5 juin 1883 à Cambridge, dans la haute bourgeoisie universitaire. Son père, John Neville Keynes, enseigne la logique et l’économie politique. Sa mère, Florence Ada, deviendra la première mairesse de la ville. Eton de 1897 à 1902 grâce à une bourse.
Diplôme de mathématiques avec distinction au King’s College en 1905, puis une année d’économie sous Alfred Marshall (fondateur de l’école de Cambridge, dont les Principes d’économie politique de 1890 forment alors tous les économistes britanniques) et Arthur Pigou (théoricien des externalités, dont le nom désigne encore aujourd’hui les taxes environnementales).
En 1906, il se classe deuxième au concours de la fonction publique. Le premier choisit le Trésor ; Keynes hérite de l’India Office.
Deux ans sur les questions monétaires indiennes, sans jamais mettre les pieds en Inde. Il en tire Indian Currency and Finance (1913). Sa thèse sur les probabilités est recalée en 1908 ; il la réécrit d’après les remarques de Bertrand Russell (logicien et futur prix Nobel de littérature, alors la première autorité philosophique de Cambridge) et d’ Alfred North Whitehead (mathématicien, coauteur avec Russell des Principia Mathematica).
Keynes devient Fellow du King’s en mars 1909, à vie.
Il appartient au groupe de Bloomsbury, cercle d’artistes et d’intellectuels formé autour d’un quartier de Londres, réunissant la romancière Virginia Woolf, le biographe Lytton Strachey et le romancier E.M. Forster. On y méprise la morale victorienne, la religion et le patriotisme. On y vit ouvertement des amours homosexuelles à une époque où elles sont un délit.
Keynes y est l’économiste parmi les esthètes, et le seul à servir l’État. En 1915, il rejoint le Trésor britannique malgré les pacifistes du groupe, qui y voient une trahison.
En 1919, il est envoyé à la Conférence de paix de Paris comme représentant principal du Trésor. Il a 35 ans. Il propose l’annulation des dettes interalliées et des réparations allemandes plafonnées à 2 milliards de livres.
Rejeté par Woodrow Wilson, président américain qu’il jugera d’esprit lent, par David Lloyd George, Premier ministre britannique qu’il tient pour un opportuniste, et par Georges Clemenceau, obsédé par la revanche de 1870. Il démissionne le 26 mai, un mois avant la signature du traité.
Deux mois d’été lui suffisent. The Economic Consequences of the Peace se vend à 100 000 exemplaires en six mois, traduit en douze langues. Les portraits au vitriol des trois vainqueurs font le succès du livre.
Il y démontre que l’Allemagne ne pourra payer sans détruire son appareil productif. L’hyperinflation de 1923 puis la décennie suivante lui donneront raison. En 1925, il épouse Lydia Lopokova, ballerine russe des Ballets russes de Diaghilev, au grand scandale de Bloomsbury.
Entre 1931 et 1936, entouré du « Cambridge Circus » (Richard Kahn, son plus proche collaborateur ; Joan Robinson, théoricienne de la concurrence imparfaite), il démonte la loi de Jean-Baptiste Say, l’économiste français de 1803 selon qui toute offre finit par créer sa propre demande.
The General Theory paraît en février 1936. Une économie peut s’immobiliser durablement avec des millions de chômeurs, sans qu’aucun mécanisme ne l’en fasse sortir. Le remède est le multiplicateur, emprunté à Kahn : un franc dépensé par l’État devient le salaire d’un ouvrier, qui en dépense quatre-vingts centimes, qui deviennent le revenu d’un autre. Avec une propension à consommer de 0,8, un franc public en engendre cinq. Le déficit budgétaire cesse d’être une faute morale.
Le chapitre 12 est le plus important et le plus négligé. Bâtir une usine engage des capitaux sur trente ans contre un avenir inconnaissable. Pour Keynes, la décision relève d’ ”esprits animaux”, d’impulsions et de confiance, non de calculs. Et nul ne construit du neuf quand la Bourse brade l’équivalent, sachant que les marchés financiers fonctionnent comme un concours de beauté où l’on parie non sur le plus joli visage, mais sur celui que les autres jugeront tel. L’emploi de millions d’hommes dépend ainsi d’une contexte psychologique qui peut se retourner en quinze jours. Baisser les taux n’y change rien : quand les '“esprits animaux” sont démoralisés, l’argent gratuit ne réveille personne. Reste l’État, seul acteur capable d’engager du capital sans consulter le concours de beauté.
Pendant ces mêmes années, Keynes gère le portefeuille du King’s College et s’enrichit personnellement par des spéculations sur les devises et les matières premières.
Juillet 1944, Bretton Woods : 730 délégués, 44 nations. Keynes propose le « bancor », monnaie de réserve mondiale, et une chambre de compensation pénalisant les excédents autant que les déficits. Harry Dexter White, négociateur en chef du Trésor américain, impose le dollar convertible en or. Keynes obtient quelques concessions marginales mais sa proposition n’aboutit pas.
Il préside la commission de la Banque mondiale. Pair du royaume depuis 1942, il meurt le 21 avril 1946, à 62 ans. Ses deux parents lui survivent.
Les Trente Glorieuses consacrent Keynes dans un contexte exceptionnel. Reconstruction, rattrapage technologique sur les États-Unis, industrialisation, exode rural : la productivité progresse à un rythme spectaculaire et l’offre peut répondre à la demande. L’argent injecté dans l’économie trouve des usines capables de produire davantage et des travailleurs disponibles pour les faire tourner. Il se transforme largement en production et en emplois plutôt qu’en prix.
Dans les années 1970, le décor change. Les gains de productivité ralentissent et les chocs pétroliers renchérissent brutalement la production. Pour la première fois depuis la guerre, inflation et chômage augmentent ensemble. Soutenir la demande ne suffit plus : lorsque l’offre ne peut pas suivre, davantage d’argent produit aussi davantage de prix.
La stagflation ébranle le keynésianisme. Milton Friedman, chef de file du monétarisme, avait annoncé le problème dès 1968 : on ne peut durablement maintenir le chômage sous son niveau d’équilibre par la relance. Les salariés finissent par comprendre que la hausse de leur salaire nominal est mangée par celle des prix, réclament compensation ; le chômage revient, l’inflation reste. Robert Lucas pousse ensuite le raisonnement plus loin : les agents anticipent les politiques publiques et adaptent leur comportement avant même qu’elles produisent les effets attendus.
Keynes perd son hégémonie. Mais il n’est pas enterré.
En 2008, lorsque le système financier menace de s’effondrer, les gouvernements retrouvent exactement le monde qu’il avait décrit : investissement privé paralysé, crédit bloqué, confiance disparue. Ils interviennent massivement. Même scénario, à une échelle encore supérieure, lors de la pandémie de 2020.
Ces crises rappellent ce que Keynes avait compris mieux que quiconque : lorsqu’une économie possède des hommes, des machines et des capitaux qu’elle n’utilise plus faute de demande et de confiance, l’État peut empêcher l’arrêt de devenir effondrement.
Mais cela ne résout pas tous les problèmes économiques. Une relance peut remettre au travail des capacités inutilisées ; un investissement public bien choisi peut même améliorer les capacités futures. Aucun multiplicateur ne garantit cependant l’innovation, le progrès technique ou les gains de productivité dont dépend la croissance durable.
Keynes sait remettre en marche une machine arrêtée. Il dit beaucoup moins comment construire une meilleure machine.
Il reste le grand économiste de l’urgence. Pas celui de la croissance longue.
Paul Corey