

L’État actionnaire
Édito WOW! · 24 août 2026
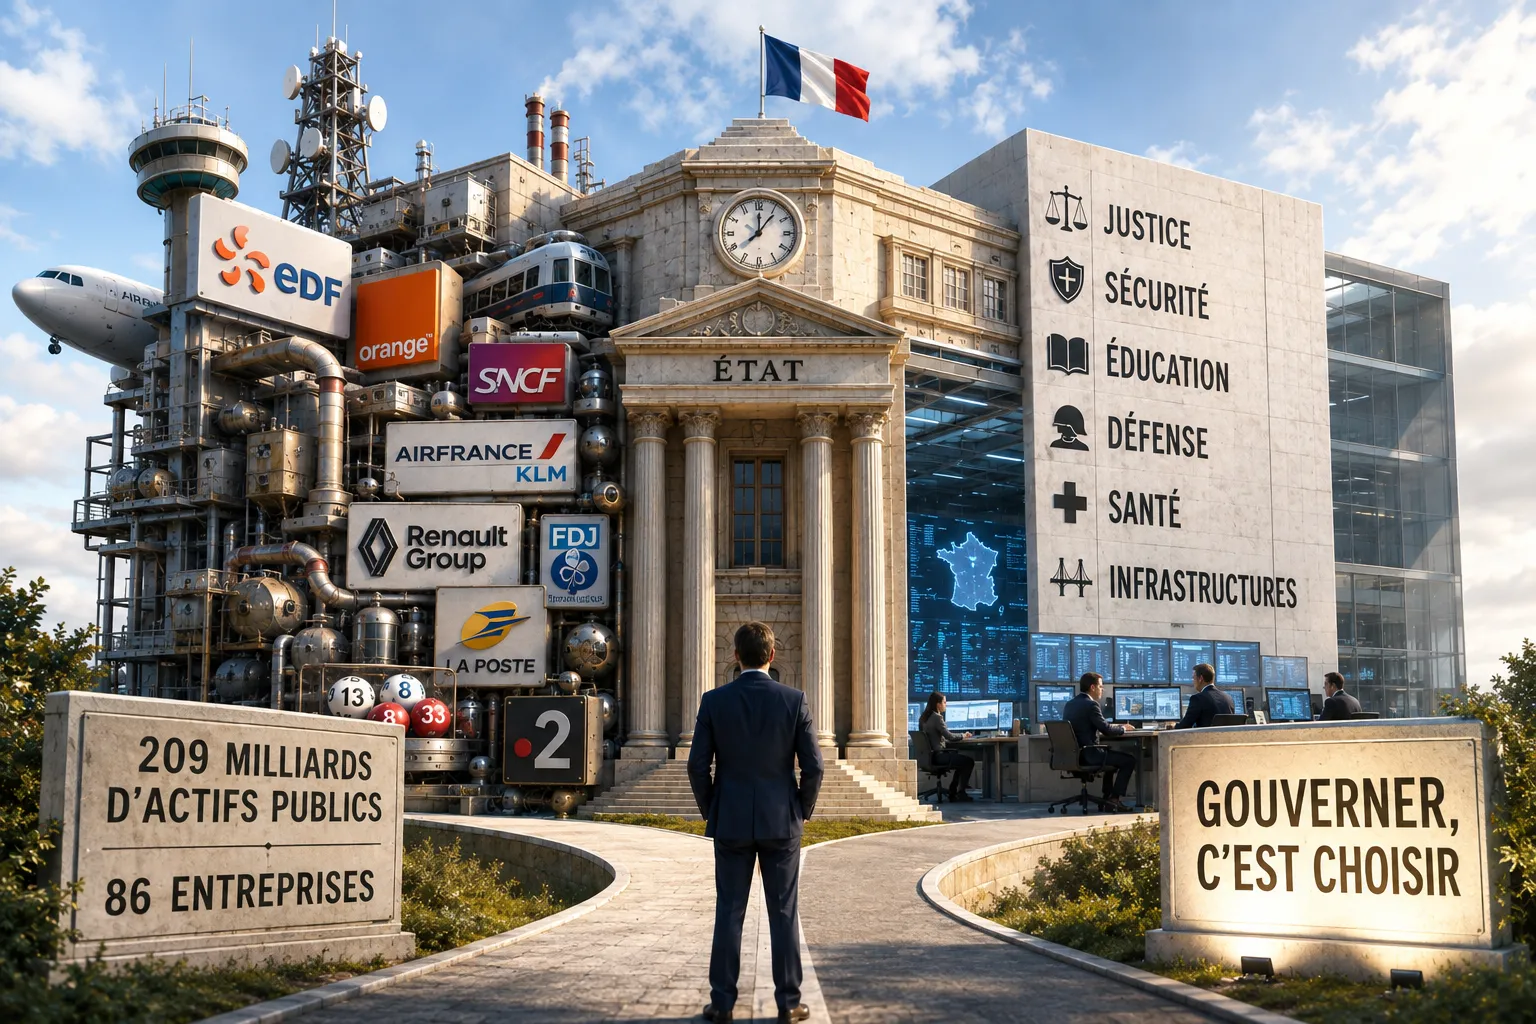
Le portefeuille coté de l’État français a progressé de 35 % en un an. Le CAC 40, de 2,5 %. Pendant ce temps, la dette franchissait 3 536 milliards d’euros et le déficit s’installait au-dessus de 5 % du PIB. La France gère mieux ses actions que ses comptes.
Deux cent neuf milliards d’euros, quatre-vingt-six entreprises. Électricité, automobile, aéroports, téléphonie, loterie nationale : l’État français reste l’un des premiers chefs d’entreprise d’Europe. La campagne de 2027 cherche des dizaines de milliards d’économies et promet plus de sécurité, plus de réindustrialisation, plus de souveraineté. Hormis sur l’audiovisuel, aucun candidat n’ouvre le débat.
Pourquoi l’État possède encore tout cela ?
La réponse tient dans un mot élastique : stratégique. En France, tout finit par le devenir: l’électricité, les télécoms, les transports, les jeux, les médias. En vérité , à force d’extension et d’approximations, le terme a perdu son tranchant.
Un actif est stratégique lorsqu’en perdre la maîtrise réduit durablement la liberté d’action du pays. Trois tests le mesurent. La dépendance : un acteur extérieur pourrait-il, en le contrôlant, contraindre une décision souveraine ? La substituabilité : existe-t-il un remplacement disponible assez vite, à un coût supportable ? La reconstitution : combien d’années pour rebâtir la capacité perdue ? Une usine ordinaire se rachète. Une filière nucléaire demande vingt ans.
Avec ces critères, le périmètre se resserre aussitôt : défense, nucléaire, réseaux énergétiques critiques, certaines infrastructures portuaires et numériques, capacités satellitaires.
Vient ensuite la question qu’on ne pose jamais : faut-il posséder pour contrôler ?
Non. L’État dispose d’une gradation d’instruments: réglementation, licences, concessions, obligations de service public, contrôle des investissements étrangers, action spécifique, réquisition. La propriété à 100 % est le levier ultime, pas le premier.
L’État contrôle les banques sans détenir BNP Paribas. Il encadre le médicament sans posséder Sanofi. Il régule les télécoms par l’Arcep. Un régulateur écrit les règles auxquelles un secteur entier obéit ; un actionnaire minoritaire siège dans une entreprise parmi d’autres.
L’État ne devrait posséder que ce qui est indispensable à la souveraineté nationale et qu’il ne peut protéger autrement
Le renversement change tout. Il ne s’agit plus de justifier une cession, mais une détention. Et la réponse ne peut plus être : parce que l’entreprise est importante, ancienne, rentable ou française.
Soumettons le portefeuille à l’épreuve. L’État détient, avec Bpifrance, près de 23 % d’Orange sur un marché européen concurrentiel. 15 % de Renault, face à Toyota et Volkswagen. 28,6 % d’Air France-KLM, quand Lufthansa et Ryanair volent sans tutelle comparable. Environ 13 % de FDJ United — la loterie comme fonction régalienne.
Le coût ne se loge pas dans le capital immobilisé mais dans le risque assumé. Recapitalisations de EDF, sauvetage d’Air France pendant la crise sanitaire. Quand la situation se dégrade, le contribuable devient l’assureur de dernier ressort. S’ajoutent des objectifs qui se contredisent: préserver l’emploi, contenir les prix, satisfaire les équilibres territoriaux, investir à long terme, verser des dividendes. Une entreprise à qui l’on demande ces cinq choses arbitre entre elles.
D’autres démocraties ont tranché il y a quarante ans. Londres cède British Telecom en 1984, British Gas en 1986, British Airways en 1987 ; le nombre d’actionnaires individuels passe de trois à plus de neuf millions en une décennie. Berlin ouvre le capital de Deutsche Telekom en 1996, privatise Lufthansa en 1997, introduit Deutsche Post en 2000, sans rien perdre de sa puissance industrielle. Stockholm vend jusqu’à sa vodka nationale : Vin & Sprit à Pernod Ricard en 2008, pour 5,6 milliards. Ces pays financent une protection sociale considérable en possédant beaucoup moins d’entreprises que nous. Ils séparent ce que nous confondons : la solidarité, qui relève de la nation, et la propriété d’entreprise, qui relève du marché.
L’argument budgétaire, lui, est la faiblesse du dossier des cessions, et mieux vaut le dire avant les adversaires. Sur 209 milliards, 67,9 seulement sont cotés, donc réellement cessibles ; le reste — SNCF, RATP, La Poste — n’a pas de prix de marché. Liquidé en totalité, le coté couvrirait moins de 2 % de la dette. Et l’arithmétique est têtue : céder pour éteindre une dette à 3,3 % économiserait 2,2 milliards d’intérêts et supprimerait 3 milliards de dividendes. L’État y perdrait 800 millions par an, indéfiniment, pour effacer deux points de dette.
Sur le terrain comptable, l’État actionnaire a raison. C’est précisément pourquoi le vrai sujet est ailleurs.
Une institution dispose d’une ressource plus rare que l’argent : l’attention de ses dirigeants. La justice manque de moyens, les prisons débordent, les armées cherchent des financements, l’école décroche. Pendant ce temps, l’appareil public suit des compagnies aériennes, des constructeurs automobiles, des opérateurs téléphoniques et des entreprises de jeux. La dispersion coûte plus cher que la détention. À force d’accumuler participations, missions et exceptions, l’inventaire remplace la doctrine.
Le logement social pose la même question. La France compte 5 396 300 logements sociaux au 1er janvier 2025 et près de 2,9 millions de demandes actives début 2026. En 2024, 10 900 ont été vendus à leurs occupants : à ce rythme, écouler le parc réclame cinq siècles. On administre un stock au lieu de fabriquer des propriétaires.
Le Right to Buy britannique a transféré 1,9 million de logements à partir de 1980, avec une décote moyenne de 44 %. Mais, une large part n’a jamais été remplacée, et le pays affronte aujourd’hui une pénurie aiguë.
Un patrimoine se vend une fois, une mission dure toujours. D’où la condition unique : que chaque cession finance la reconstitution du parc, euro pour euro, selon une règle inscrite dans la loi avant la première signature.
L’audiovisuel public pose la même question, sous une autre forme. Le budget 2026 lui consacre 3,9 milliards. Mais que doit encore produire l’État lui-même ?Son architecture date d’un monde où quelques chaînes structuraient l’information nationale ; les Français disposent aujourd’hui d’une offre pratiquement illimitée. La Cour des comptes a signalé la fragilité de France Télévisions.
Le débat revient pourtant chaque année sur le montant des dotations, jamais sur la question préalable. Information internationale, archives, éducation, création : l’intervention publique s’y justifie. Le divertissement généraliste, que le marché produit en abondance, non. Le montant vient après le périmètre.
Tocqueville décrivait un pouvoir « immense et tutélaire » veillant seul sur le sort des citoyens, de leur naissance à leurs funérailles. Il ne savait pas si bien dire. L’État français les transporte, les électrifie, les connecte, les distrait, et leur vend l’espoir de devenir riches un samedi soir.
En 2027, aucun candidat à la présidentielle ne peut éviter la question : quelles entreprises l’État conserve-t-il, et pour quelle raison précise ? La réponse pourrait inclure trois priorités.
Réserver la propriété publique aux actifs que la souveraineté, la dépendance ou l’irréversibilité justifient, et soumettre toutes les autres participations à un réexamen public à échéance fixe.
Ouvrir le logement social à ses occupants, à condition que chaque cession reconstitue le parc.
Recentrer l’audiovisuel sur les missions dont la valeur échappe au marché
Un programme qui promet le réarmement de la justice, de l’école ou de la défense sans dire ce que l’État cessera de faire n’est pas un programme. Un État qui cesse d’exploiter une compagnie aérienne libère de l’énergie pour ses tribunaux. Quarante ans d’expérience européenne le montrent : un pays cède des entreprises sans renoncer ni à sa souveraineté, ni à sa protection sociale, ni à sa puissance industrielle.
Ainsi la France a longtemps confondu puissance publique et patrimoine public. En 2026, la question est de savoir ce que l’État ce qu’il assume.
Paul Corey