

RETRAITE : Ce qui a changé...
D’un monde sans retraités… à une société de retraités
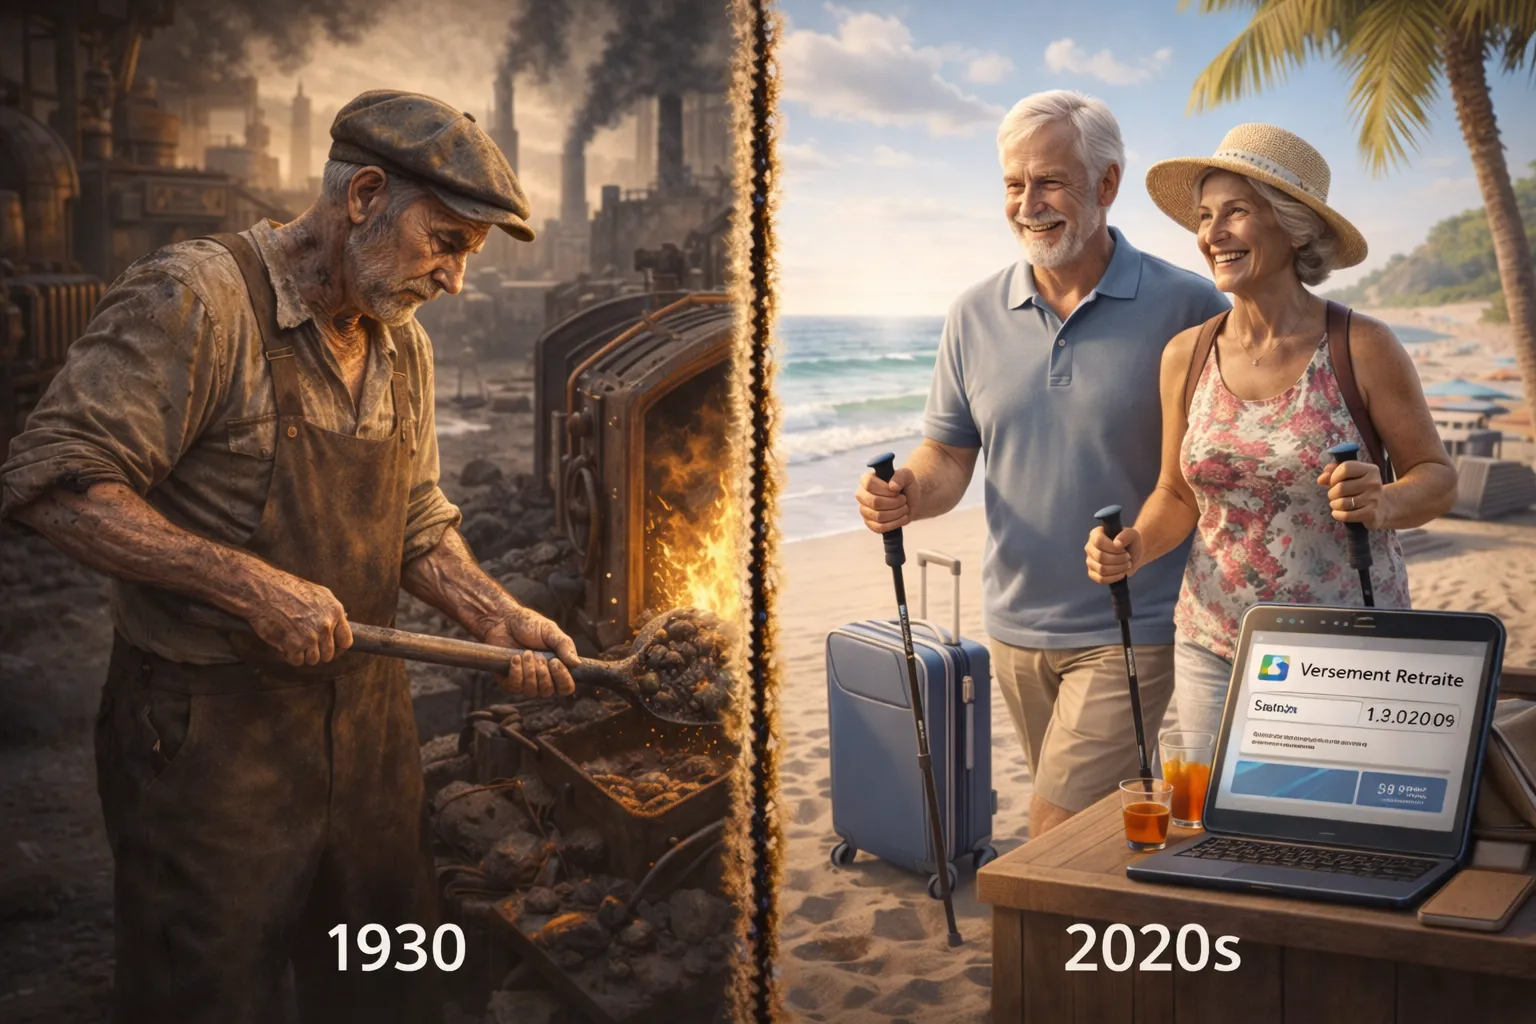
En 1930, la retraite n’existait pas pour la plupart des Français. Aujourd’hui, 17 millions de retraités touchent 370 milliards d’euros par an.
D’abord, l’existence même du système. En 1930, la retraite n’existe pas pour la grande majorité des salariés du secteur privé. La loi sur les retraites ouvrières et paysannes de 1910, première tentative de système obligatoire, a largement échoué : système par capitalisation, âge de départ à 65 ans alors que l’espérance de vie des hommes est de 49 ans. La CGT parle de « retraite pour les morts ».
La loi du 30 avril 1930 crée enfin une assurance vieillesse obligatoire, mais les droits ne s’acquièrent qu’à partir de juillet 1930, pour une pension pleine après 30 ans de cotisation.
Aujourd’hui, la France compte 17,2 millions de retraités de droit direct. Le système de retraite représente le premier poste de dépenses de la protection sociale : 370 milliards d’euros versés en 2023, soit 13,1 % du PIB. Chaque année, environ 780 000 personnes liquident leur première pension. Le système couvre la quasi-totalité de la population : salariés du privé, fonctionnaires, indépendants, agriculteurs.
Ensuite, le principe de fonctionnement. En 1930, le système repose sur la capitalisation : les cotisations sont placées en Bourse, et les dividendes redistribués sous forme de pensions. L’inflation massive des années 1940 ruine ce système. Le régime de Vichy institue en 1941 l’Allocation aux vieux travailleurs salariés (AVTS), premier système intégral par répartition. Les ordonnances de 1945 créent la Sécurité sociale et généralisent ce principe : les cotisations des actifs financent immédiatement les pensions des retraités.
Aujourd’hui, le système par répartition reste le fondement de la retraite française. Le ratio cotisants/retraités s’est effondré : 2,02 actifs par retraité en 2004, 1,40 en 2025. Ce déséquilibre démographique, lié au vieillissement de la population et à l’arrivée à la retraite des baby-boomers, menace l’équilibre financier du système et justifie les réformes successives.
L’âge de départ a évolué en dents de scie. En 1910, l’âge légal est fixé à 65 ans, ramené à 60 ans en 1912. La loi de 1945 le porte à 65 ans. En 1982, François Mitterrand l’abaisse à 60 ans pour les assurés justifiant de 37,5 ans de cotisation. Les réformes successives (Balladur 1993, Fillon 2003, Woerth 2010, Touraine 2014, Macron 2023) ont relevé progressivement l’âge légal à 64 ans et allongé la durée de cotisation requise pour le taux plein à 43 ans.
Aujourd’hui, l’âge moyen de départ effectif est de 62 ans et 9 mois (données 2023), en hausse constante. L’âge moyen des retraités est d’environ 75 ans. Les femmes partent en moyenne plus tard que les hommes (63 ans contre 62 ans et 4 mois) en raison de carrières plus hachées.
Le montant des pensions a explosé. En 1930, les pensions prévues par la loi sont dérisoires et très peu de gens en bénéficient réellement. Dans les années 1950, les personnes âgées figurent parmi les catégories les plus pauvres de la population. Le minimum vieillesse, créé en 1956, vise précisément à lutter contre cette pauvreté massive. Aujourd’hui, le niveau de vie moyen des retraités est globalement proche de celui des actifs, notamment en raison de taux de pauvreté plus faibles.
La durée de retraite s’est allongée de façon spectaculaire. En 1930, rares sont ceux qui atteignent l’âge de la retraite, et plus rares encore ceux qui en bénéficient longtemps. Aujourd’hui, un Français passe en moyenne plus de 20 ans à la retraite. Cette transformation tient à l’allongement de l’espérance de vie et à l’abaissement progressif de l’âge de départ au cours du XXe siècle.
Le rapport au travail et à la retraite a changé. En 1930, travailler jusqu’à un âge avancé est la norme, souvent par nécessité. La retraite, lorsqu’elle existe, est perçue comme une assistance minimale. Aujourd’hui, elle constitue une phase de vie à part entière, souvent associée à des projets personnels, familiaux ou de loisirs, même si les inégalités demeurent importantes selon les niveaux de pension.
Les inégalités persistent. Les écarts de pension entre hommes et femmes restent significatifs : en moyenne, les femmes perçoivent une pension inférieure d’environ 40 % à celle des hommes, en raison de carrières plus courtes et moins rémunérées. De même, les différences entre régimes (fonction publique, privé, indépendants) continuent d’alimenter les débats.
Le système s’est complexifié. En 1930, le dispositif est limité et peu lisible. Aujourd’hui, il repose sur une multitude de régimes de base et complémentaires, avec des règles de calcul variables. Les réformes successives ont cherché à harmoniser et simplifier, sans jamais aboutir à un système totalement unifié.
Enfin, la question de la soutenabilité est devenue centrale. Là où le système de retraite était marginal en 1930, il constitue aujourd’hui un pilier majeur du modèle social français, mais aussi une contrainte budgétaire déterminante. Le vieillissement de la population, la stagnation du nombre d’actifs et la progression des dépenses posent la question de son financement.
Ainsi, en moins d’un siècle, la retraite est passée d’un dispositif quasi inexistant et marginal à un système universel, massif et structurant, garantissant un niveau de vie décent à des millions de Français, mais confronté à des tensions démographiques, financières et politiques majeures.
Paul Corey