

Agences, dette et taux : ce qu’on ne vous dit jamais
Parmi onze grands pays de la zone euro, la France paie le taux à dix ans le plus élevé : 4,89 %.
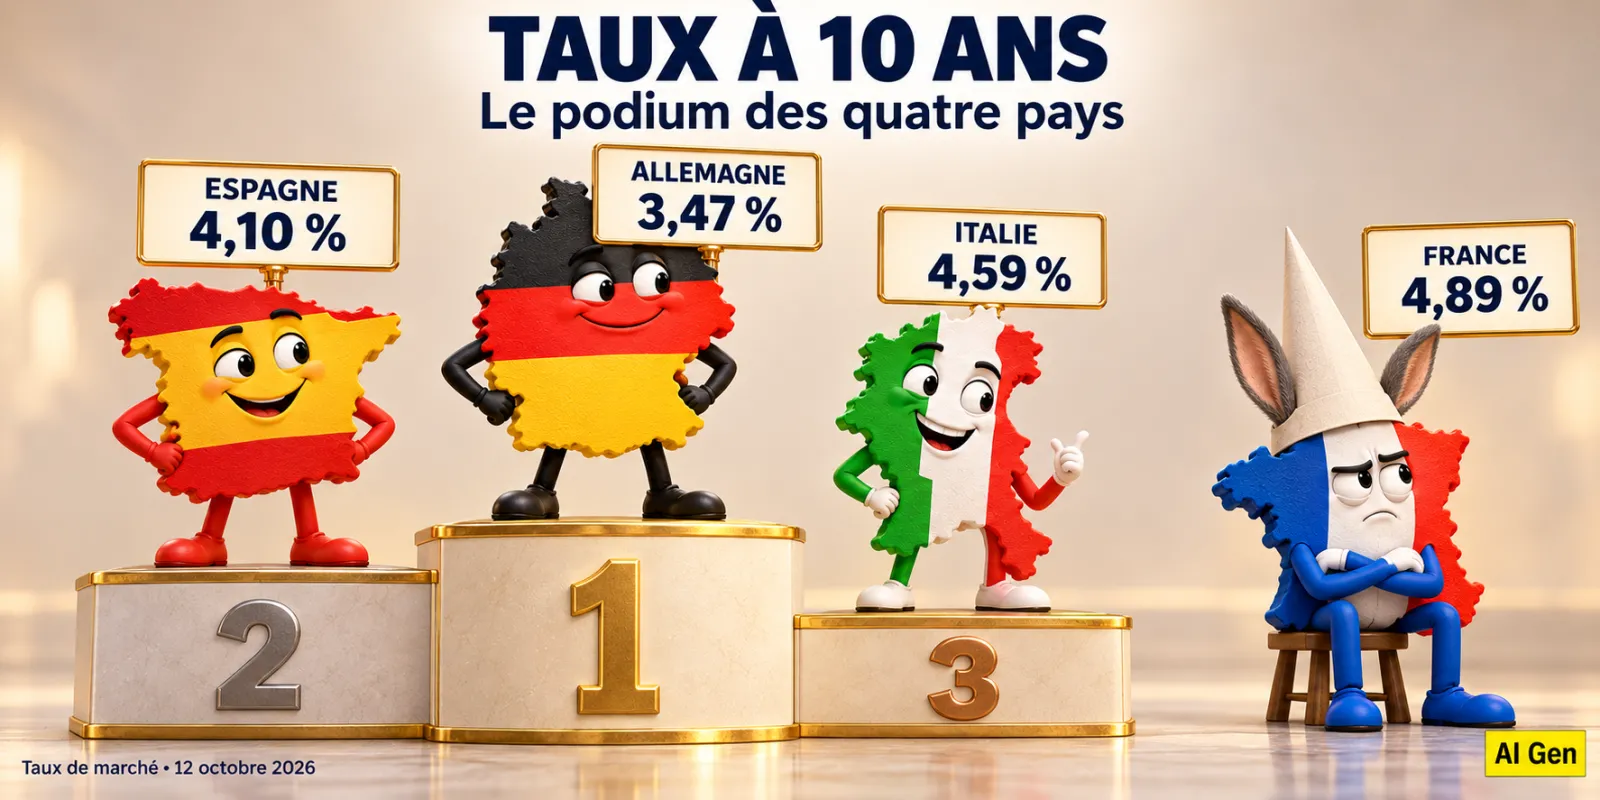
Parmi onze grands pays de la zone euro, la France paie le taux à dix ans le plus élevé : 4,89 %. C’est plus que l’Italie et plus que la Grèce, toutes deux moins bien notées. Ses notes, elles, restent solidement ancrées dans la catégorie A. Les deux verdicts semblent se contredire. En verite, répondent en réalité à deux questions différentes.
La première question est celle des agences : la France peut-elle rembourser ? La seconde est celle des prêteurs : à quel prix accepter d’attendre qu’elle se redresse ?
Une signature respectable peut devenir un placement peu séduisant. Le tableau publié ci-dessous rend cet écart visible, colonne après colonne.
La grille publiée par S&P en livre d’abord la clé. Elle attribue à la France son meilleur score pour l’économie et son plus mauvais pour le poids de la dette. La note tient sur des fondations héritées : une économie vaste et diversifiée, une épargne privée abondante, un système financier profond, l’ancrage dans l’euro.
La France est notée sur ce qu’elle possède, le stock. Mais elle est financée sur le façon dont elle gère son patrimoine, le flux.
Ce qu’elle décide apparaît dans deux colonnes. Avec 115,6 % du PIB, sa dette reste inférieure à celles de l’Italie et de la Grèce. Son déficit, lui, atteint 5,1 %, quand la Grèce, le Portugal et l’Irlande affichent un signe plus et que l’Italie contient le sien à 3,1 %.
La dette raconte ce qui s’est accumulé. Le déficit dit ce qu’on continue d’ajouter.
Le prêteur regarde la direction.
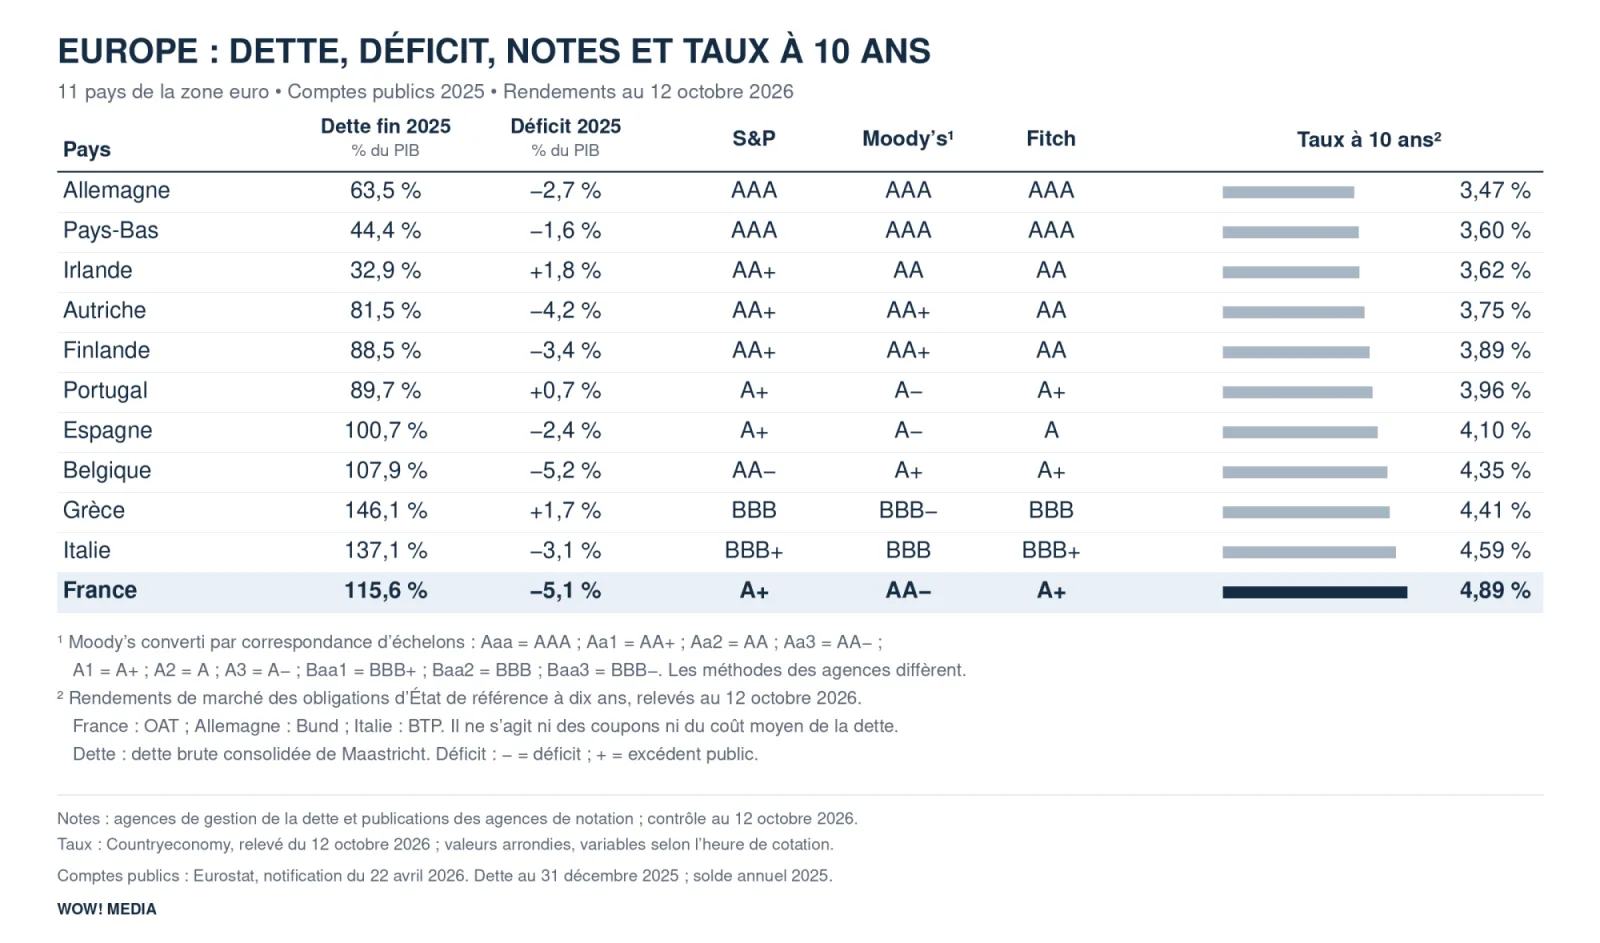
Regardez d’abord la dernière ligne. Les pays sont classés par taux, et la France ferme la marche avec la barre la plus longue, la seule teintée de sombre.
Ses trois notes, A+, AA− et A+, la placent pourtant au-dessus de l’Espagne, de l’Italie et de la Grèce. Le classement des agences et celui des prêteurs ne coïncident plus.
Remontez ensuite de trois lignes, jusqu’à la Belgique. Même déficit, 5,2 %. Dette voisine, 107,9 %. Notes comparables. Elle emprunte pourtant à 4,35 %, cinquante-quatre points de base de moins que Paris. Ce résidu échappe aux colonnes budgétaires et porte un nom : la prime d’irrésolution.
Moody’s l’a pointée en soulignant que la fragmentation politique complique l’adoption du budget. Fitch, à l’inverse, a crédité l’Italie de sa stabilité politique en relevant sa note. Rome emprunte désormais moins cher que Paris parce qu’elle a donné l’image d’un pays capable de tenir une ligne.
Laligne grecque ajoute une leçon souvent oubliée.
Avec 146,1 % du PIB, Athènes porte la dette la plus lourde du tableau et paie pourtant 4,41 %. Une dette se juge à son montant, à son calendrier et à son créancier. L’essentiel de la dette grecque est détenu par ses partenaires européens, à des conditions favorables et des échéances très longues. Athènes rembourse un crédit immobilier à trente ans négocié en famille.
La France, elle, se refinance au guichet du marché, adjudication après adjudication, et chaque séance remet son prix en jeu.
Faut-il en conclure que les agences dorment pendant que les marchés voient juste ?
Le tableau est une photographie d’un jour, et il ne tranche pas cette question. Le marché détecte tôt, mais il peut aussi amplifier une peur passagère.
L’agence évite de confondre une secousse avec une rupture, au risque de sous-estimer la vitesse du changement. Elle sait d’ailleurs bouger hors calendrier, comme S&P l’a fait pour la France en octobre 2025.
Une chose, en revanche, ne se discute pas.
La bonne note ne protège de rien. C’est le taux qui fixe la facture.
Cette facture arrive goutte à goutte. Le taux à dix ans mesure le prix de l’argent nouveau, et chaque obligation échue se refinance à ce prix. Sur plus de 3 300 milliards d’euros d’encours, l’écart s’infiltre comme l’eau dans une coque fissurée : invisible au mouillage, décisif dans la tempête. Plus d’intérêts, moins de marges, davantage de doute. La BCE décrit ce mécanisme comme potentiellement autoentretenu. Elle rappelle aussi qu’une action crédible peut renverser les anticipations.
Le basculement historique est saisissant. En 2012, la Grèce, le Portugal et l’Irlande payaient le prix de leur désordre sous la tutelle de la troïka. Ils ont subi l’ajustement et en encaissent aujourd’hui le dividende, visible dans leur colonne déficit.
La France, protégée par sa taille et son rang, a traversé ces années sans jamais affronter l’épreuve. Mais son capital de confiance s’est érodé sans bruit.
Puisque le doute porte sur la capacité à décider, la réponse doit être institutionnelle. Une trajectoire pluriannuelle chiffrée, engagée au-delà d’une législature, que les alternances amendent sans la renier. Un cap unique, lisible par tout créancier : le retour à l’excédent primaire, seule condition pour que la dette cesse de croître d’elle-même. Un budget voté à date, devenu un rendez-vous ordinaire de la démocratie au lieu d’une crise annuelle.
Le scrutin de 2027 offre le moment de fixer ce cadre avant même de choisir qui l’exécutera.
La France a encore les moyens de payer. Le mandat 27 - 32 doit prouver qu'elle le fera.
UN SUJET. UN ÉDITO. DES IDÉES. UN FONDS.
Libre. Indépendant. Différent. Nécessaire.
Paul Corey